Коммерческая недвижимость Москвы и области
Банковское финансирование покупки помещения с арендаторомСчитаем денежный поток и запас прочности
Покупка помещения с арендатором может сочетать текущий денежный поток и банковское финансирование. Но решение принимают не по обещанной доходности, а по договору, трафику, залогу и устойчивости NOI.
Содержание статьи
Главное за две минуты
Что именно финансирует банк
Банковское финансирование покупки помещения с арендатором обычно строится вокруг залогового кредита на коммерческую недвижимость. Банк оценивает не только цену и площадь, но и способность объекта обслуживать долг, юридическую чистоту права, качество арендатора, срок договора и ликвидность помещения при возможной продаже.
Для инвестора такой объект может быть готовым арендным бизнесом. В профессиональной терминологии ГАБ — готовый арендный бизнес — это недвижимость с действующим договором и денежным потоком. МАП — месячный арендный платеж, а ГАП — годовой арендный платеж. NOI — чистый операционный доход после операционных расходов, но до процентов по кредиту и налогов инвестора.
При этом наличие арендатора не превращает помещение в безрисковый актив. Банк кредитует конкретный объект и конкретную структуру сделки, а инвестору нужно проверить, что арендный поток сохранится после покупки, изменения ставки или ухода текущего пользователя.
Рассчитывается допустимая долговая нагрузка
Проверяется устойчивость арендного потока
Определяется ликвидность залога
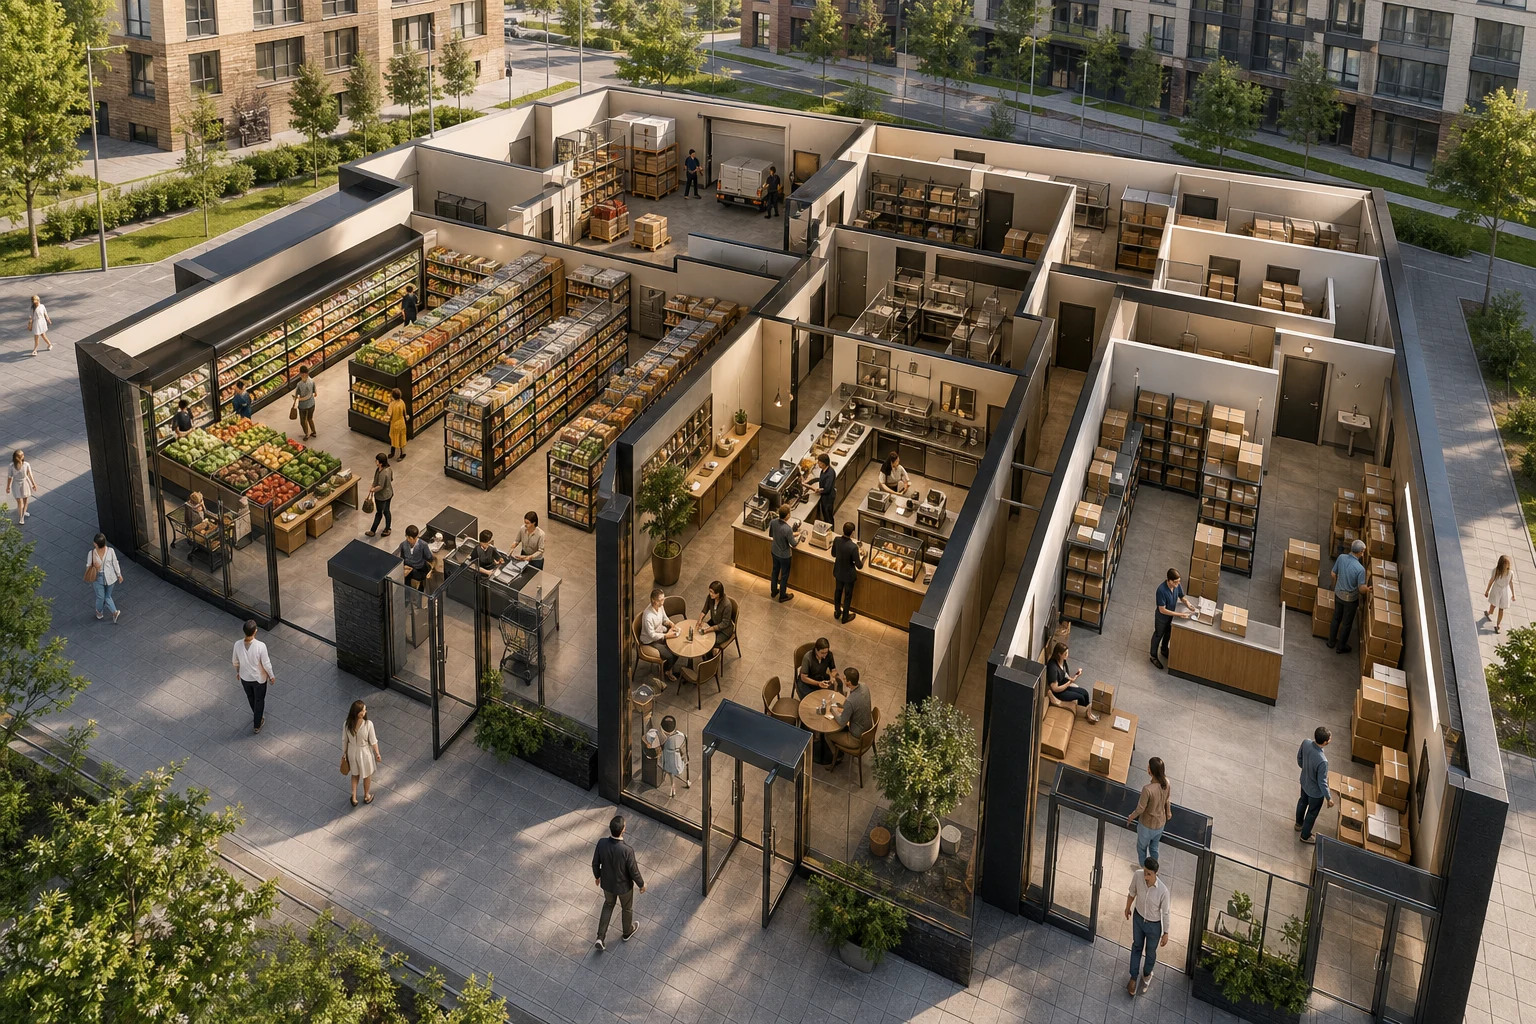
Планировочная гипотеза
Схема углового арендного блока с разделёнными потоками
Иллюстративная гипотеза для первого этажа нового московского ЖК
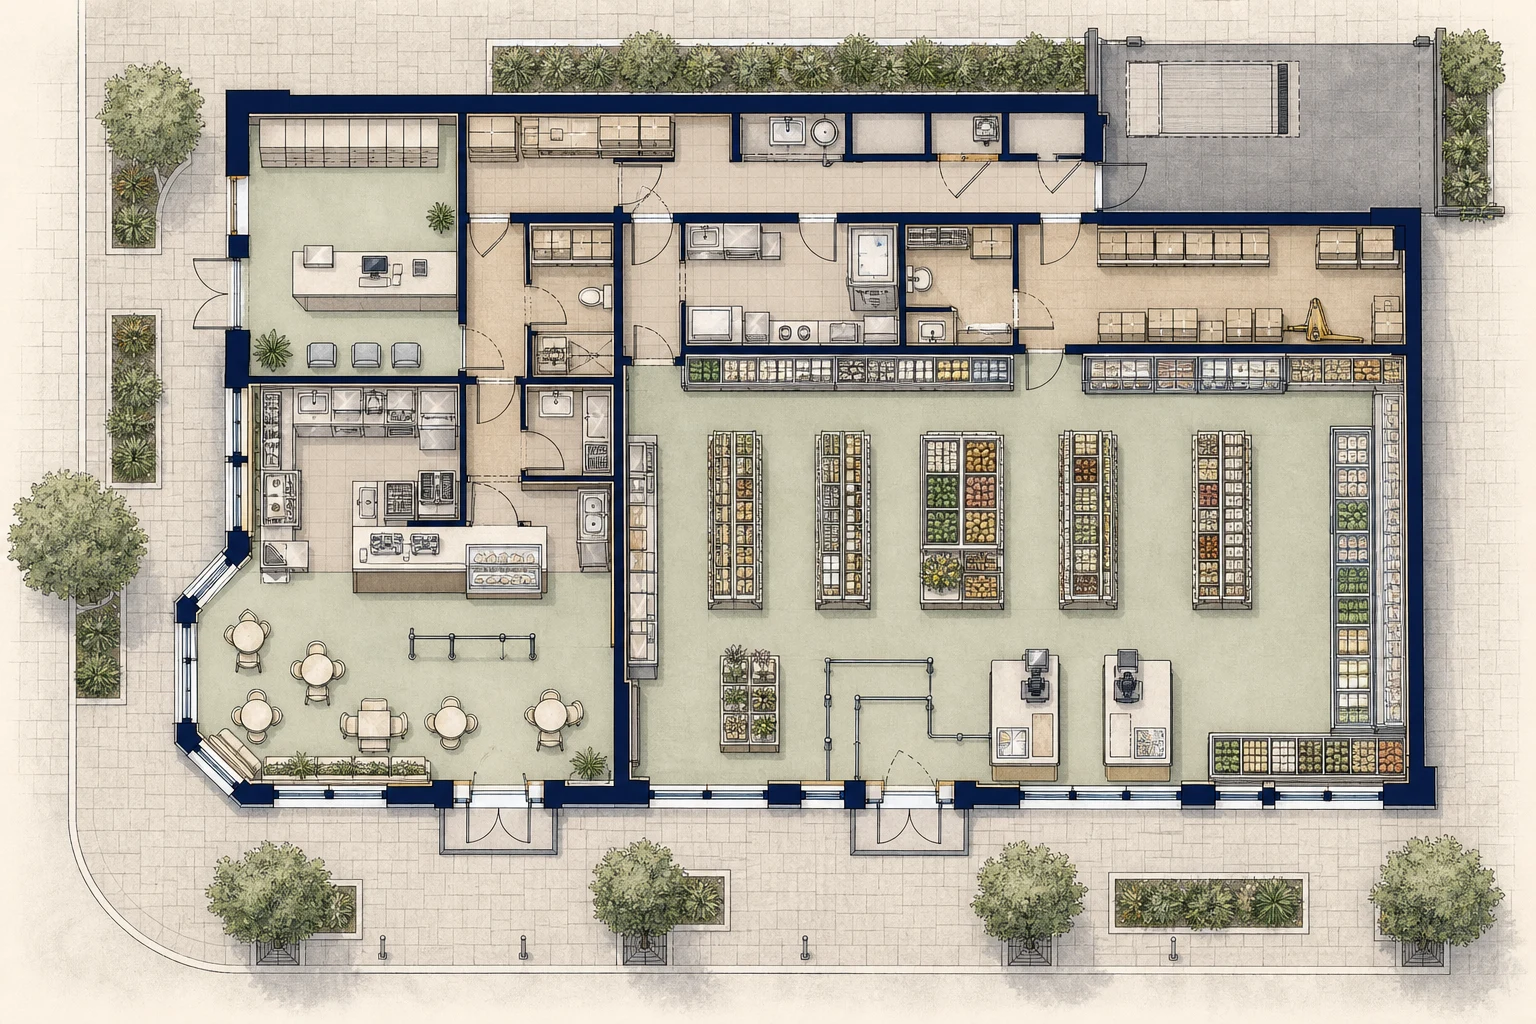 Визуализация OpenAI
- Торговый зал продуктового магазина у дома45 квадратных метров
- Вход и кассовая зона продуктового магазина12 квадратных метров
- Склад и приёмка продуктового магазина18 квадратных метров
- Гостевой зал кофейни30 квадратных метров
- Вход и выдача кофейни10 квадратных метров
- Кухня, склад и санитарная зона кофейни20 квадратных метров
- Зона выдачи пункта выдачи22 квадратных метра
Инвестиционная логика
Когда кредит усиливает покупку, а когда маскирует слабый объект
Положительная логика возникает, если помещение находится в востребованной московской локации, арендатор платит по прозрачному договору, а NOI имеет запас относительно будущих платежей по кредиту. Тогда заемный капитал позволяет приобрести актив без полной оплаты собственными средствами и сохранить часть капитала для резервов или других вложений.
Ключевой показатель — не сама ставка аренды, а покрытие долга денежным потоком. Банк и инвестор должны отдельно рассчитать NOI, график платежей, налоги, страхование, расходы на содержание, возможные каникулы и простой между арендаторами. Допустимый уровень нагрузки определяется адресно: одинаковая МАП не означает одинаковый риск для помещения у метро, в новом ЖК или в районном торговом центре.
Не следует подменять доходность объекта доходностью собственного капитала. При кредитовании растёт и потенциальная отдача на собственные средства, и чувствительность к просадке потока. Если арендатор задерживает оплату, договор прекращается или помещение требует дорогостоящей адаптации, платежи банку продолжаются.
- Сравнивайте NOI с полным платежом по кредиту, а не только с процентами.
- Закладывайте резерв на простой, ремонт, комиссию брокера и юридическое сопровождение.
- Проверяйте, не зависит ли вся экономика от одного арендатора и одной даты продления договора.
Банковская модель
Какие параметры влияют на решение о финансировании
Банк анализирует заемщика, продавца и объект. Важны подтверждённые доходы, структура владения, кредитная история, источник первоначального взноса и деловая репутация участников. Для юридического лица дополнительно изучаются финансовая отчётность, обороты, налоговая дисциплина и связь сделки с основной деятельностью.
По объекту проверяются право собственности, кадастровые сведения, обременения, история переходов права, соответствие фактической планировки документам и возможность залога. Отдельно банк оценивает рыночную стоимость и ликвидность. Помещение с самостоятельным входом, понятным назначением, витринами и стабильным спросом обычно легче объяснить кредитному комитету, чем объект со спорной перепланировкой или узкой специализацией.
Условия финансирования — сумма, срок, ставка, требования к страхованию, поручительству и досрочному погашению — зависят от банка и профиля сделки. Их нельзя корректно определить без документов и адресной оценки.
- Заранее запросите перечень документов банка и сопоставьте его с пакетом продавца.
- Не считайте предварительное одобрение окончательным решением по конкретному залогу.
- Уточните, принимает ли банк договор аренды и арендный поток в расчёт кредитоспособности.
Проверка помещения
Сначала — право, назначение и техническая реализуемость
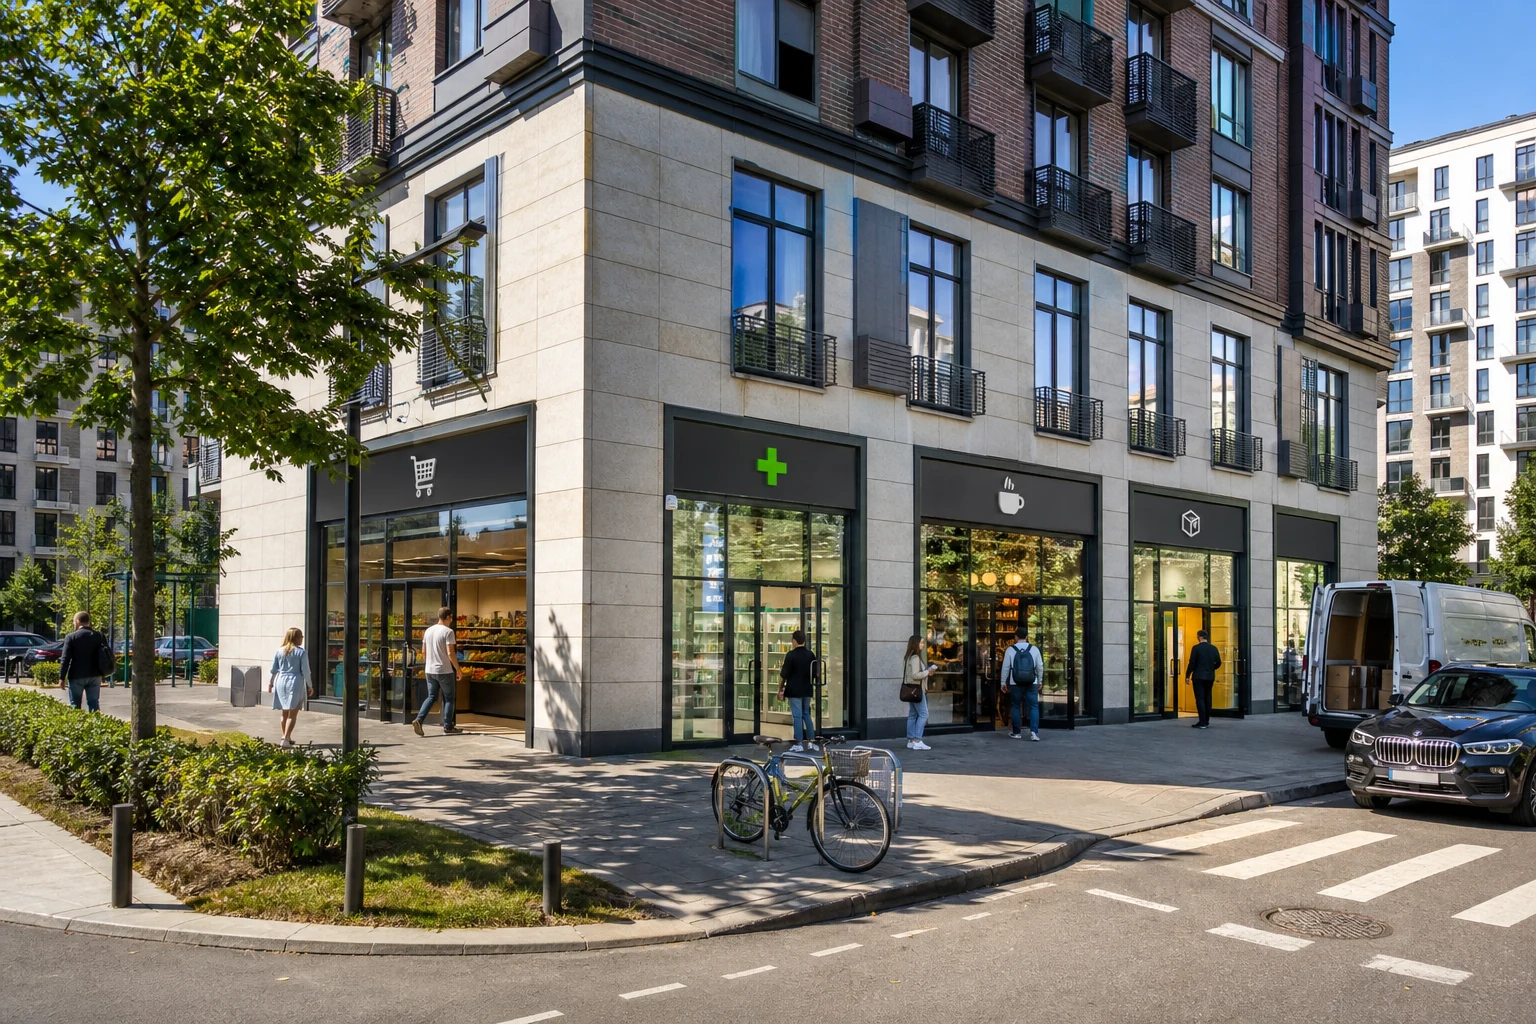
Для первого этажа нового московского ЖК важно проверить не только красивый фасад, но и статус помещения, ввод объекта, документы на общедомовые элементы, условия доступа, мощность электроснабжения, вентиляцию и возможность размещения вывески. В сложившемся спальном районе дополнительно оцениваются состояние дома, будущие ремонты, парковка и конкуренция за повседневный спрос.
Технические ограничения напрямую влияют на арендатора. Для продуктового магазина нужны приемка товара, склад, холодильное и инженерное оборудование, достаточная мощность и понятная логистика. Аптеке требуется корректное зонирование хранения и служебной части. Кофейня может потребовать вытяжку, воду, канализацию, санитарные решения и согласование режима работы. Для пункта выдачи критичны доступ клиентов, место ожидания, хранение заказов и приёмка, а не максимальное число торговых стеллажей.
Нужно сопоставить фактическое состояние с техническим паспортом и проектной документацией, проверить перепланировки, пожарные требования и ограничения управляющей организации. Ошибка в этой части способна сделать арендатора нежизнеспособным даже при сильном трафике.
- Проверьте мощность, вентиляцию, воду, канализацию, пожарную автоматику и доступ к инженерным узлам.
- Уточните правила погрузки, вывоза отходов, размещения вывески и работы в вечернее время.
- Зафиксируйте, какие улучшения принадлежат арендатору, а какие остаются в составе объекта.
Договор аренды
Действующий арендатор — это прежде всего набор обязательств
Изучите основной договор и все дополнительные соглашения, акты, переписку о скидках и документы по обеспечению. Важны срок, порядок продления, размер МАП, индексация, каникулы, депозит, эксплуатационные платежи, коммунальные расходы, назначение помещения и условия досрочного расторжения. Для банка особенно важна предсказуемость денежного потока, а не только название арендатора.
Проверьте фактические платежи по банковским выпискам и бухгалтерским документам, отсутствие задолженности, штрафов и неформальных договорённостей. Если заявленная ставка действует только на короткий период, а затем требуется переговоры, текущий NOI нельзя механически переносить на весь срок кредита.
Нужно понять, перейдёт ли договор к покупателю автоматически или требуется согласие арендодателя, управляющей компании либо самого арендатора. В договоре купли-продажи следует закрепить порядок передачи обеспечений, расчётов, оригиналов документов и ответственность за скрытую задолженность.
- Сверяйте договорённую аренду с фактическими поступлениями.
- Отдельно оценивайте срок договора после даты сделки и ближайшую дату пересмотра условий.
- Проверяйте право арендатора на расторжение, арендные каникулы и условия зачёта депозита.
Трафик и спрос
Локация должна объяснять, откуда берётся выручка арендатора
В Москве нельзя оценивать трафик только по близости к метро. Для первой линии у станции важны направление движения, видимость входа, ширина тротуара, остановки, переходы и возможность быстро зайти в помещение. Для нового ЖК важны заселённость корпусов, плотность жителей, коммерческая конкуренция и фактическое формирование бытового маршрута.
Угловой стрит-ритейл получает преимущество двух фасадов и нескольких направлений подхода, но может иметь сложную геометрию, дорогую витрину или ограничения по разгрузке. Районный торговый центр требует анализа якорей, режима работы, распределения потоков и условий управляющей компании. Отдельно стоящее здание может выиграть за счёт самостоятельной вывески и парковки, но нести больше расходов на содержание и безопасность.
Трафик желательно наблюдать в разные дни и часы, отделяя пешеходов, жителей, автомобилистов и реальных клиентов. Ценность потока определяется его соответствием формату: маршрут к метро не всегда поддерживает аптеку, кафе или пункт выдачи одинаково.
- Сопоставляйте поток с зоной охвата конкретного арендатора.
- Проверяйте видимость входа и вывески с основных направлений движения.
- Изучайте конкурентов в радиусе пешей доступности и их режим работы.
Экономика и риски
Считайте сценарии, а не одну красивую доходность
В базовой модели фиксируются цена покупки, собственные средства, сумма кредита, график платежей, МАП, ГАП, эксплуатационные расходы, налоги, страхование, комиссии и резерв. NOI показывает операционный результат объекта, но не заменяет расчёт движения денежных средств после обслуживания долга.
Минимум нужны три сценария: сохранение арендатора, продление на иных условиях и освобождение помещения. В третьем сценарии закладываются простой, ремонт, поиск нового пользователя и возможное снижение ставки. Для Московской области к этому добавляется проверка транспортной доступности, локального спроса и ликвидности конкретного населённого пункта.
Основные риски — досрочный уход арендатора, просрочка, спорная индексация, зависимость от одного пользователя, техническая непригодность, рост расходов, ограничение банковского рефинансирования и падение цены при продаже. Резерв должен рассчитываться под конкретный объект и структуру долга, а не задаваться универсальным процентом.
- Проводите стресс-тест по арендной ставке, простою и расходам.
- Не включайте депозит в постоянный доход собственника.
- Проверяйте, выдержит ли объект платежи при временной остановке арендного потока.
Альтернативный сценарий
Если кредит не проходит, сделку не обязательно закрывать
Альтернативой может быть помещение без арендатора с понятным потенциалом перепрофилирования, но это уже другой риск: инвестор принимает на себя поиск пользователя, ремонт и период без дохода. Другой путь — меньшая площадь, объект с более консервативной ценой или покупка с партнёром при заранее согласованной структуре управления.
Иногда разумнее отложить сделку, если договор аренды непрозрачен, технические условия не подтверждены или долговая нагрузка оставляет слишком маленький запас. Отказ от слабого залога — часть инвестиционной дисциплины, а не упущенная возможность.
- Сравнивайте кредитный объект с покупкой за собственные средства и с арендой помещения.
- Рассматривайте поэтапное финансирование только при понятных юридических и технических условиях.
- Фиксируйте права партнёров, порядок пополнения резервов и выход из совместного владения.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли получить кредит на помещение с действующим арендатором?
Да, такая структура возможна, но решение зависит от банка, заемщика, объекта и договора аренды. Банк проверит залог, доходы, юридическую чистоту и способность обслуживать долг.
Учитывает ли банк арендные платежи при расчёте кредита?
Арендный поток может учитываться, если он подтверждён договором, фактическими поступлениями и финансовыми документами. Порядок учёта и требования различаются, поэтому их нужно согласовать с конкретным банком.
Что важнее для кредита: арендатор или помещение?
Оба фактора связаны. Сильный арендатор не компенсирует спорное право, плохую ликвидность или технические ограничения, а хорошее помещение не гарантирует поток при слабом договоре.
Как проверить доходность покупки с кредитом?
Нужно рассчитать NOI, затем вычесть проценты и погашение основного долга, налоги, страхование, комиссии и резерв. Показатели зависят от адреса, цены, условий кредита и договора аренды.
Что делать при уходе арендатора после покупки?
Заранее подготовить стресс-сценарий: период поиска, ремонт, комиссию посредника, новую ставку и источник платежей по кредиту. Такой резерв должен быть рассчитан до сделки.
Как продавать объект с кредитом и арендатором?
Нужно учитывать остаток долга, условия досрочного погашения, согласие банка на снятие залога и передачу документов по аренде. Ликвидность выше, когда поток подтверждён, договор прозрачен, а помещение понятно широкому кругу арендаторов.
Персональная стратегия
Проверьте объект до переговоров с банком
SH Family Office помогает структурировать проверку помещения, договора аренды, трафика и экономики сделки в Москве и Московской области. Финальное решение принимается после анализа документов и адресных расчётов.