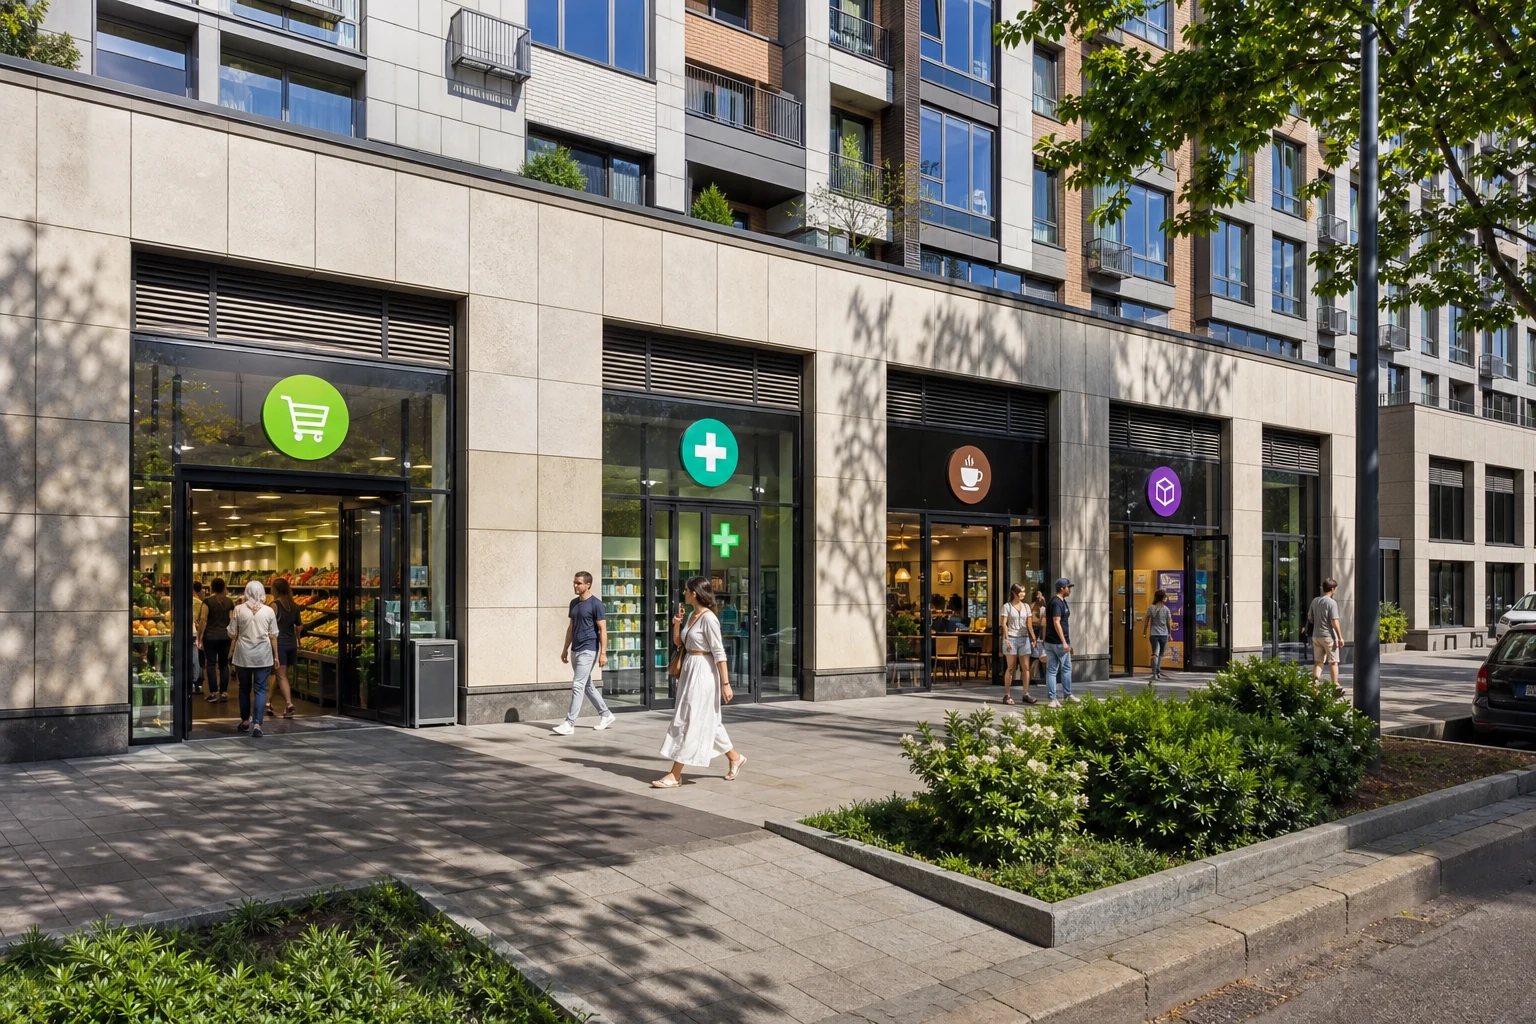
Кредитование коммерческой недвижимости
Как банк оценивает готовый арендный бизнес перед кредитомСчитаем денежный поток и запас прочности
Перед выдачей кредита банк проверяет не только помещение, но и устойчивость арендного потока: договоры, арендаторов, технические ограничения, трафик и экономику объекта. В Москве итоговая оценка всегда зависит от конкретного адреса, формата и качества документов.
Содержание статьи
Главное за две минуты
Что банк считает готовым арендным бизнесом
Готовый арендный бизнес — это коммерческое помещение с действующим арендатором или арендаторами, оформленными договорами и понятной моделью получения дохода. В инвестиционной практике такой объект часто называют ГАБ. Для банка это не самостоятельный вид залога, а сочетание недвижимости и денежного потока, который должен обслуживать кредит.
Главный вопрос кредитного анализа звучит так: сохранится ли доход после покупки и сможет ли он покрывать платежи по займу при реалистичном снижении выручки или временной потере арендатора. Поэтому банк смотрит на объект одновременно как на недвижимость, бизнес-кейс и источник погашения долга.
Проверяет кредитный анализ
Рассматривает банк: объект, поток и собственника
Рассчитываются ставка, NOI и запас прочности
Планировочная гипотеза
Инвестиционная схема районного стрит-ритейла
Иллюстративная гипотеза для первого этажа московского ЖК с автономными входами арендаторов.
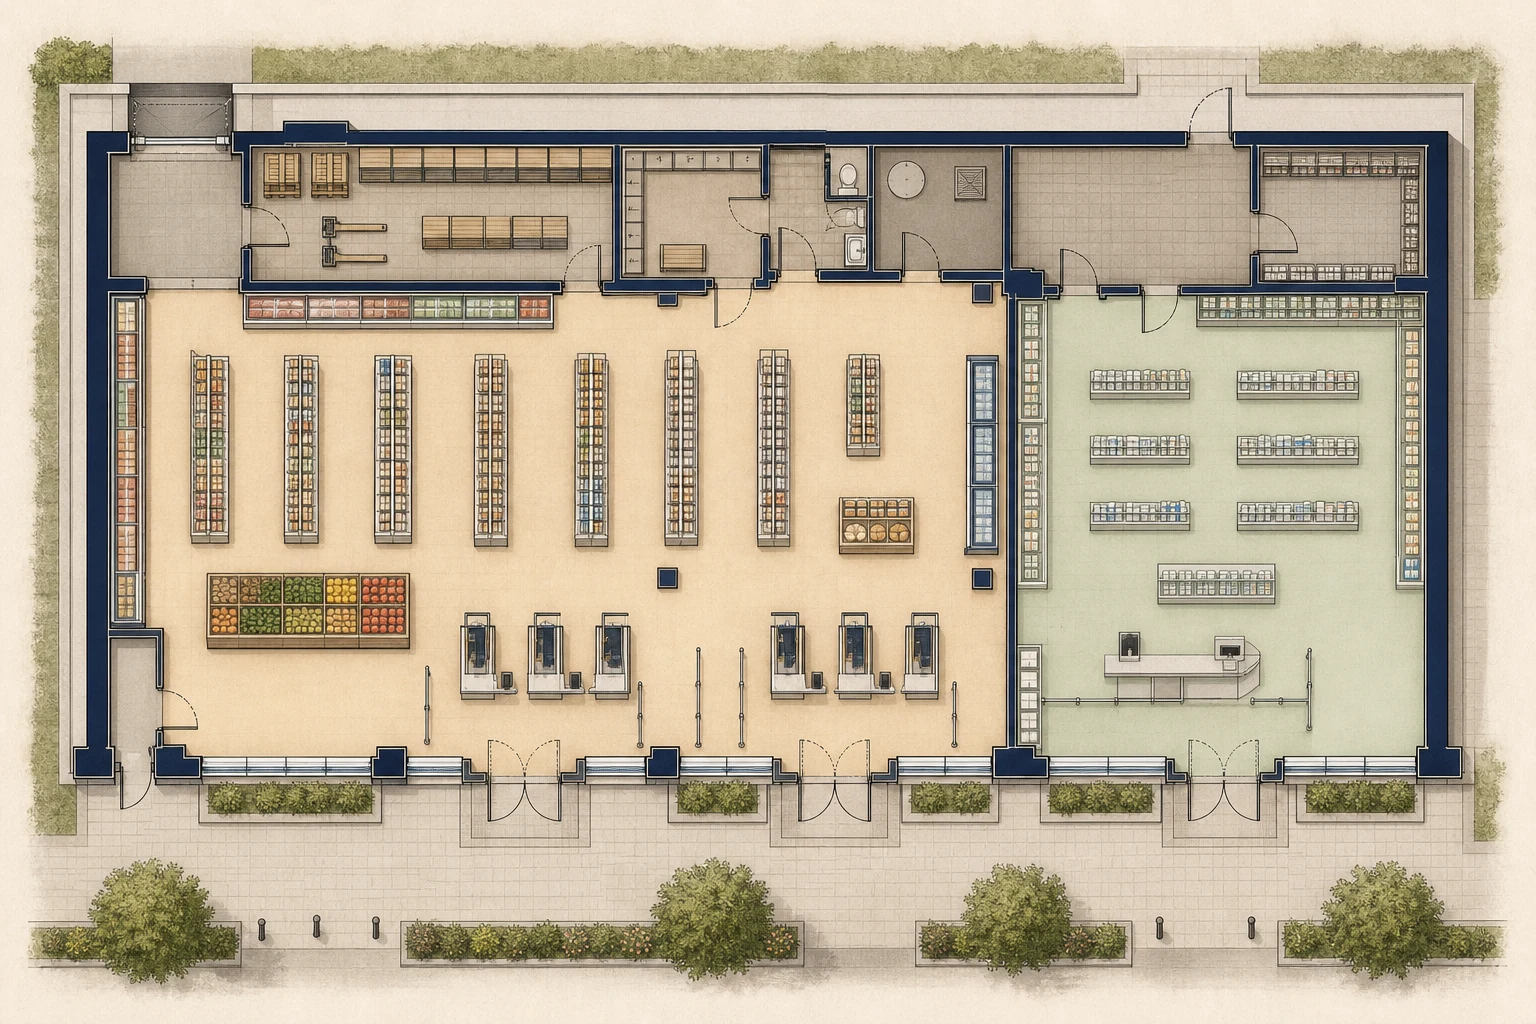 Визуализация OpenAI
- Продуктовый магазин: торговый зал180 м2
- Продуктовый магазин: вход и кассы30 м2
- Продуктовый магазин: склад и приёмка55 м2
- Продуктовый магазин: персонал и инженерия20 м2
- Аптека: торговый зал70 м2
- Аптека: вход и прикассовая зона18 м2
- Аптека: хранение15 м2
Инвестиционная логика
Банк отделяет недвижимость от обещанной доходности
Сначала кредитор определяет ликвидность залога. Для этого оцениваются расположение в Москве или Московской области, первая линия, видимость, отдельный вход, этаж, конфигурация, площадь, состояние здания и круг потенциальных арендаторов. Первый этаж нового московского ЖК, угловой стрит-ритейл и помещение у метро могут иметь сильную ликвидность, но каждый формат требует отдельной проверки.
Затем банк анализирует доходную часть. МАП — месячный арендный поток по договору. ГАП — годовой арендный поток. NOI — чистый операционный доход после регулярных расходов объекта, но до обслуживания кредита и налоговых особенностей собственника. Банк проверяет, подтверждаются ли эти показатели платежами, договорами и выписками, а не только презентацией продавца.
Расчёт доходности выполняется адресно. Одинаковая ставка аренды не означает одинаковую ценность: на неё влияют срок договора, индексация, обеспечительный платёж, вакантность, коммунальные расходы, эксплуатация, налоги и стоимость будущего ремонта. Чем больше разрыв между заявленным и подтверждённым доходом, тем осторожнее кредитор.
- Банк сопоставляет цену покупки с оценочной стоимостью залога, а не автоматически принимает цену продавца.
- Доход от аренды рассматривается с учётом устойчивости арендатора и вероятности продления договора.
- Собственные средства покупателя и финансовая история влияют на итоговую структуру сделки.
Документы и право
Проверка начинается с помещения и прав на него
Банк запрашивает документы на объект, сведения о собственнике, основания приобретения, техническую документацию и данные об обременениях. Проверяются кадастровые характеристики, соответствие площади, границы помещения, зарегистрированные права, залоги, аресты и возможные ограничения распоряжения.
Для помещения на первом этаже ЖК важны не только выписка из реестра, но и правила использования общих частей здания. Отдельно проверяются входная группа, витрина, фасад, возможность размещения вывески, доступ к инженерным сетям, разгрузка и режим работы. То, что фактически используется арендатором, должно быть согласуемым и документально объяснимым.
Если в помещении выполнена перепланировка, банк оценивает её законность и влияние на ликвидность. Неподтверждённые проёмы, перенос мокрых зон, изменение назначения, присоединение общедомового имущества или спорная антресоль способны стать причиной дисконта, дополнительных условий либо отказа в кредитовании.
- Сверяются фактическая планировка и техническая документация.
- Проверяется возможность использования помещения под заявленный формат арендатора.
- Изучаются сервитуты, доступ к общим зонам, ограничения по фасаду и инженерным системам.
Договор аренды
Сильный арендатор не заменяет сильный договор
Кредитный анализ включает полный текст договора, дополнительные соглашения, акты, переписку по существенным условиям и историю платежей. Банк смотрит, кто является стороной договора, совпадает ли арендатор с фактическим пользователем, как определены площадь и назначение, кто оплачивает коммунальные услуги и эксплуатацию, предусмотрены ли индексация и обеспечительный платёж.
Критичны срок аренды и возможность досрочного выхода. Договор на короткий период без понятного механизма продления даёт банку меньше уверенности, чем долгосрочная аренда с прозрачной индексацией. При этом формальная длительность не гарантирует качества: нужно изучить основания для расторжения, штрафы, каникулы, ремонтные обязательства и право на переуступку.
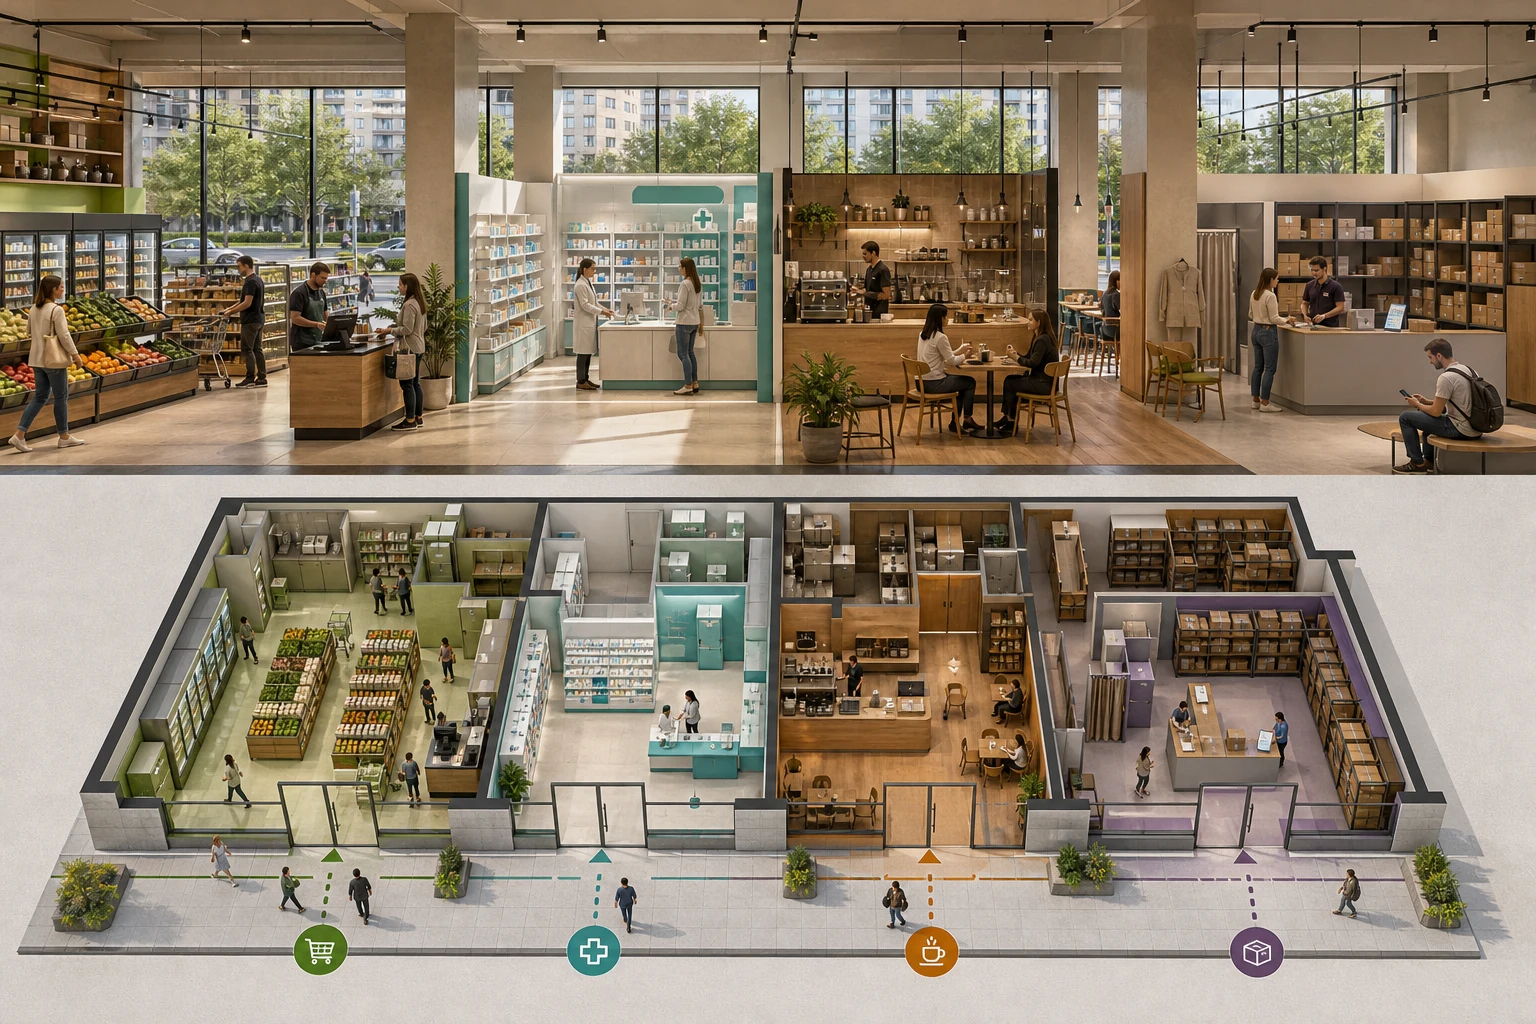
Если объект состоит из нескольких блоков, банк анализирует диверсификацию. Продуктовый магазин у дома, аптека, кофейня, пункт выдачи и сервисные форматы могут создавать более распределённый поток, чем один арендатор, но только при самостоятельных договорах, независимых входах и отсутствии чрезмерной зависимости от одного оператора.
- Подтверждаются фактические поступления по аренде и отсутствие просрочек.
- Отдельно проверяются каникулы, скидки, взаимозачёты и неформальные договорённости.
- Оценивается риск концентрации: один арендатор, одна сеть или одна категория спроса.
Технические ограничения
Инженерия может изменить всю кредитную модель
Для банка важно, способен ли объект физически обслуживать текущего арендатора и потенциальную замену. Проверяются электрическая мощность, вентиляция, водоснабжение, канализация, отопление, пожарная безопасность, доступность разгрузки и возможность эксплуатации в заявленном режиме.
Для кафе нужны вытяжка, технологическая вентиляция, санитарные решения и понятный путь вывоза отходов. Для продуктового магазина важны склад, приёмка, холодильное оборудование и нагрузка на электросеть. Для аптеки — условия хранения и зонирование. Для пункта выдачи — логистика заказов, стойка выдачи, зона ожидания, примерочные и склад заказов, а не просто набор торговых стеллажей.
Ограничения могут появиться из правил ЖК, требований управляющей организации, проекта здания или статуса инженерных систем. Если новый арендатор потребует дорогой реконструкции, банк может уменьшить оценку устойчивого дохода, даже когда текущий договор пока исполняется.
- Сопоставляются фактические мощности с потребностями арендатора.
- Проверяется, кто несёт расходы на ремонт, замену оборудования и устранение нарушений.
- Учитывается стоимость приведения помещения к требованиям нового пользователя.
Трафик и локация
Поток людей должен объяснять арендную ставку
Банк не ограничивается формулировкой «первая линия». Анализируются видимость с тротуара, пешеходные маршруты, выходы из метро, остановки, плотность жилой застройки, парковка, соседние операторы, конкурентное окружение и сезонность спроса. В сложившемся спальном районе важны повседневные сценарии: покупки у дома, аптека, услуги, кофе, получение заказов.
Для углового стрит-ритейла дополнительную ценность могут создавать два фасада и разные направления потока. В районном торговом центре важнее внутренняя навигация, состав якорей и условия доступа. Для отдельно стоящего здания — подъезд, парковка, разгрузка и видимость с дороги. Каждый фактор влияет на заменяемость арендатора и срок возможного простоя.
Полевой осмотр нужен в разное время суток и, при возможности, в будни и выходные. Банк может использовать собственную оценку и внешние отчёты, но инвестору полезно заранее проверить, соответствует ли заявленная ставка реальному спросу именно на этом участке, а не только средним значениям по району.
- Трафик оценивается вместе с конверсией в целевой спрос, а не сам по себе.
- Соседние арендаторы могут усиливать объект, но также создавать прямую конкуренцию.
- Данные о потоке должны быть проверяемыми и привязанными к конкретной локации.
Экономика и риски
Кредитор строит сценарий с запасом прочности
В базовой модели учитываются арендный доход, эксплуатационные расходы, налоги, страхование, ремонт, комиссия управляющему и возможная вакантность. Затем банк проверяет, достаточно ли NOI для обслуживания долга. Показатель покрытия долга не следует путать с доходностью: объект может показывать привлекательную доходность на бумаге, но иметь слабый запас после расходов и налогов.
Обычно рассматриваются стресс-сценарии: задержка платежей, досрочный выход арендатора, снижение ставки при пересдаче, рост расходов, необходимость ремонта и ухудшение ликвидности. Конкретные коэффициенты, требования к первоначальному взносу и дисконт к залогу зависят от банка, заёмщика и объекта; универсального безопасного порога для всех сделок нет.
Отдельно анализируется собственник или компания-заёмщик: обороты, долговая нагрузка, источники первоначального взноса, налоговая дисциплина, связанные лица и опыт управления. Даже хороший объект может не получить кредит на желаемых условиях, если финансовый профиль покупателя непрозрачен.
- Разделяйте валовой МАП и NOI: между ними находятся расходы и потери.
- Проверяйте экономику при временной вакантности и смене арендатора.
- Не закладывайте в модель гарантированную индексацию или бесконечное продление.
Альтернативный сценарий
Что будет, если текущий арендатор уйдёт
Ключевой тест готового арендного бизнеса — сценарий замены арендатора. Нужно заранее определить, кому подходит помещение, какие требования предъявят новые пользователи и сколько будет стоить переход. Для первого этажа нового ЖК это может быть продуктовый магазин у дома, аптека, кофейня, услуги, цветы или пункт выдачи — но только при соответствии площади, трафика, инженерии и правилам объекта.
Инвестор должен оценить период поиска, ремонтные каникулы, маркетинг, комиссию брокеру и возможное снижение ставки. Если помещение слишком глубокое, не имеет отдельного входа, ограничено по мощности или находится в зоне слабого потока, зависимость от текущего арендатора возрастает.
Для банка качественный альтернативный сценарий снижает риск залога. Для покупателя он помогает понять, является ли доход свойством объекта или временным результатом конкретного договора.
- Составьте список реальных категорий замены, а не абстрактных «сетевых арендаторов».
- Сопоставьте требования новых форматов с инженерией и планировкой.
- Посчитайте период простоя и расходы на запуск без оптимистичных допущений.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Что банк проверяет в первую очередь перед кредитом на ГАБ?
Обычно проверка начинается с прав на помещение, ликвидности залога, договора аренды, подтверждённых платежей и финансового профиля заёмщика. Порядок и глубина анализа зависят от банка и структуры сделки.
Достаточно ли договора аренды для подтверждения дохода?
Нет. Банк сопоставляет условия договора с фактическими поступлениями, актами, назначением платежей и отсутствием просрочек. Также оцениваются срок аренды, право досрочного расторжения и расходы собственника.
Может ли банк отказать из-за технических проблем помещения?
Да. Нелегализованная перепланировка, недостаточная мощность, отсутствие нужной вентиляции, спорный доступ или несоответствие формату арендатора могут ухудшить оценку залога и дохода.
Как банк учитывает риск ухода арендатора?
Через анализ срока и условий договора, качества арендатора, концентрации дохода и сценария пересдачи. Чем проще заменить пользователя без значительного ремонта и простоя, тем устойчивее выглядит объект.
Можно ли заранее подготовить объект к кредитной заявке?
Да. Полезно собрать правоустанавливающие и технические документы, договоры и платежные подтверждения, расчёт NOI, сведения о расходах, фотографии, данные по трафику и реалистичный сценарий замены арендатора.
Персональная стратегия
Проверьте объект до подачи заявки в банк
SH Family Office помогает разобрать готовый арендный бизнес в Москве и Московской области: от документов и договора аренды до NOI, сценария замены арендатора и логики выхода. Итоговые выводы зависят от конкретного адреса и подтверждённых данных.