Инвестиции в коммерческую недвижимость Москвы
Кредит на покупку готового арендного бизнеса для физлицаРешение опирается на проверяемый денежный поток
Кредит на покупку готового арендного бизнеса для физлица помогает приобрести помещение с действующим доходом, но требует проверки арендатора, договора, техники и долговой нагрузки. Для Москвы решение нужно считать по конкретному адресу и документам.
Содержание статьи
Главное за две минуты
Покупается не только помещение
Кредит на покупку готового арендного бизнеса для физлица — это не просто способ заменить часть собственных средств заемными. Покупатель приобретает одновременно помещение, договор аренды, историю платежей, технические ограничения и риск конкретной московской локации.
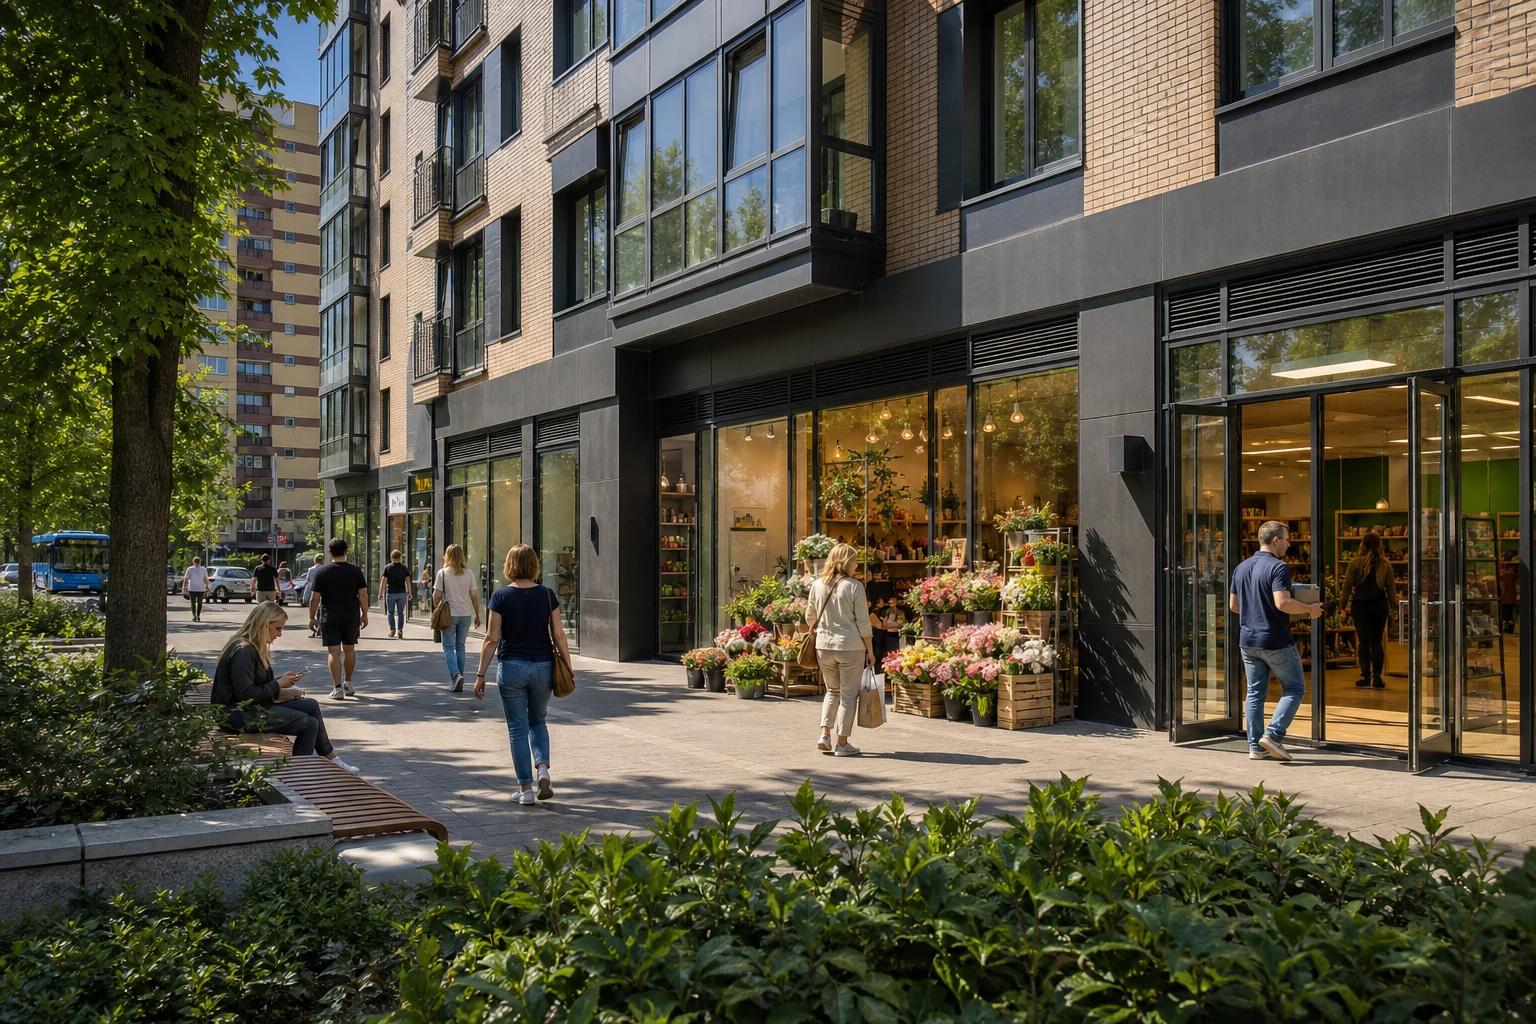
В этой модели важно оценить не рекламную доходность, а способность объекта выдерживать платежи по кредиту при консервативном сценарии. Ниже — последовательность проверки для помещений на первом этаже ЖК, в сложившихся спальных районах, у метро, в районных торговых центрах и отдельно стоящих зданиях.
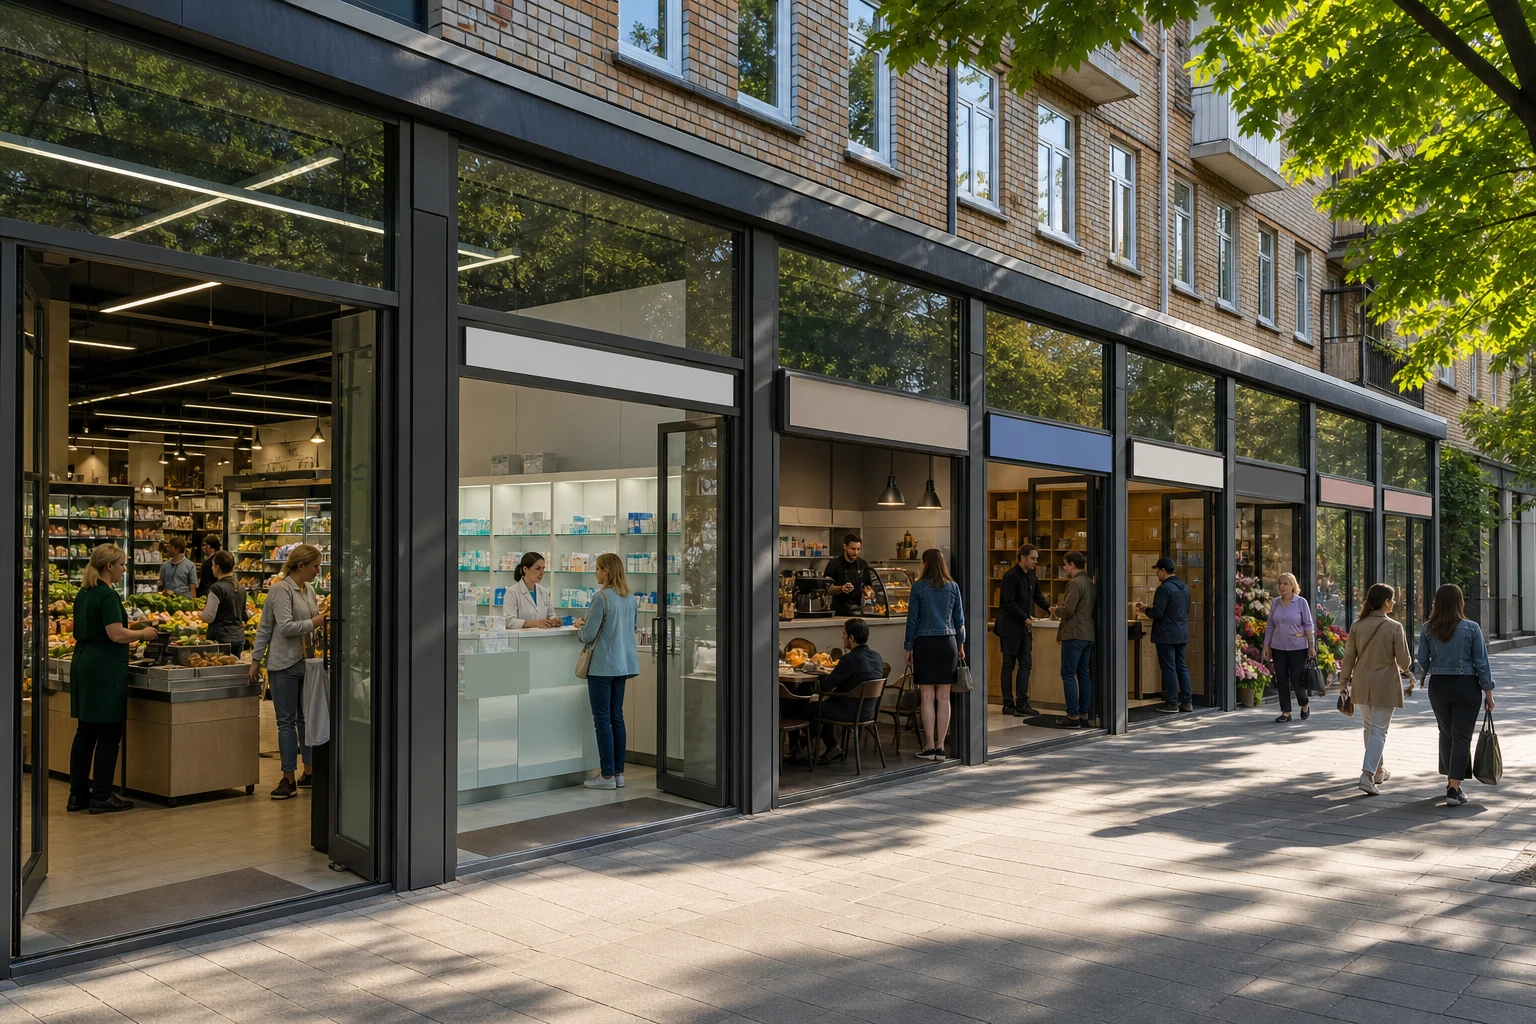
Арендаторы распределяют клиентский спрос по нескольким сценариям.
Фасад и самостоятельные входы поддерживают видимость коммерции.
МАП, NOI и кредитная нагрузка рассчитываются адресно.
Планировочная гипотеза
Несколько арендаторов формируют устойчивый первый этаж
Иллюстративная инвестиционная гипотеза для коммерческого первого этажа в московском ЖК
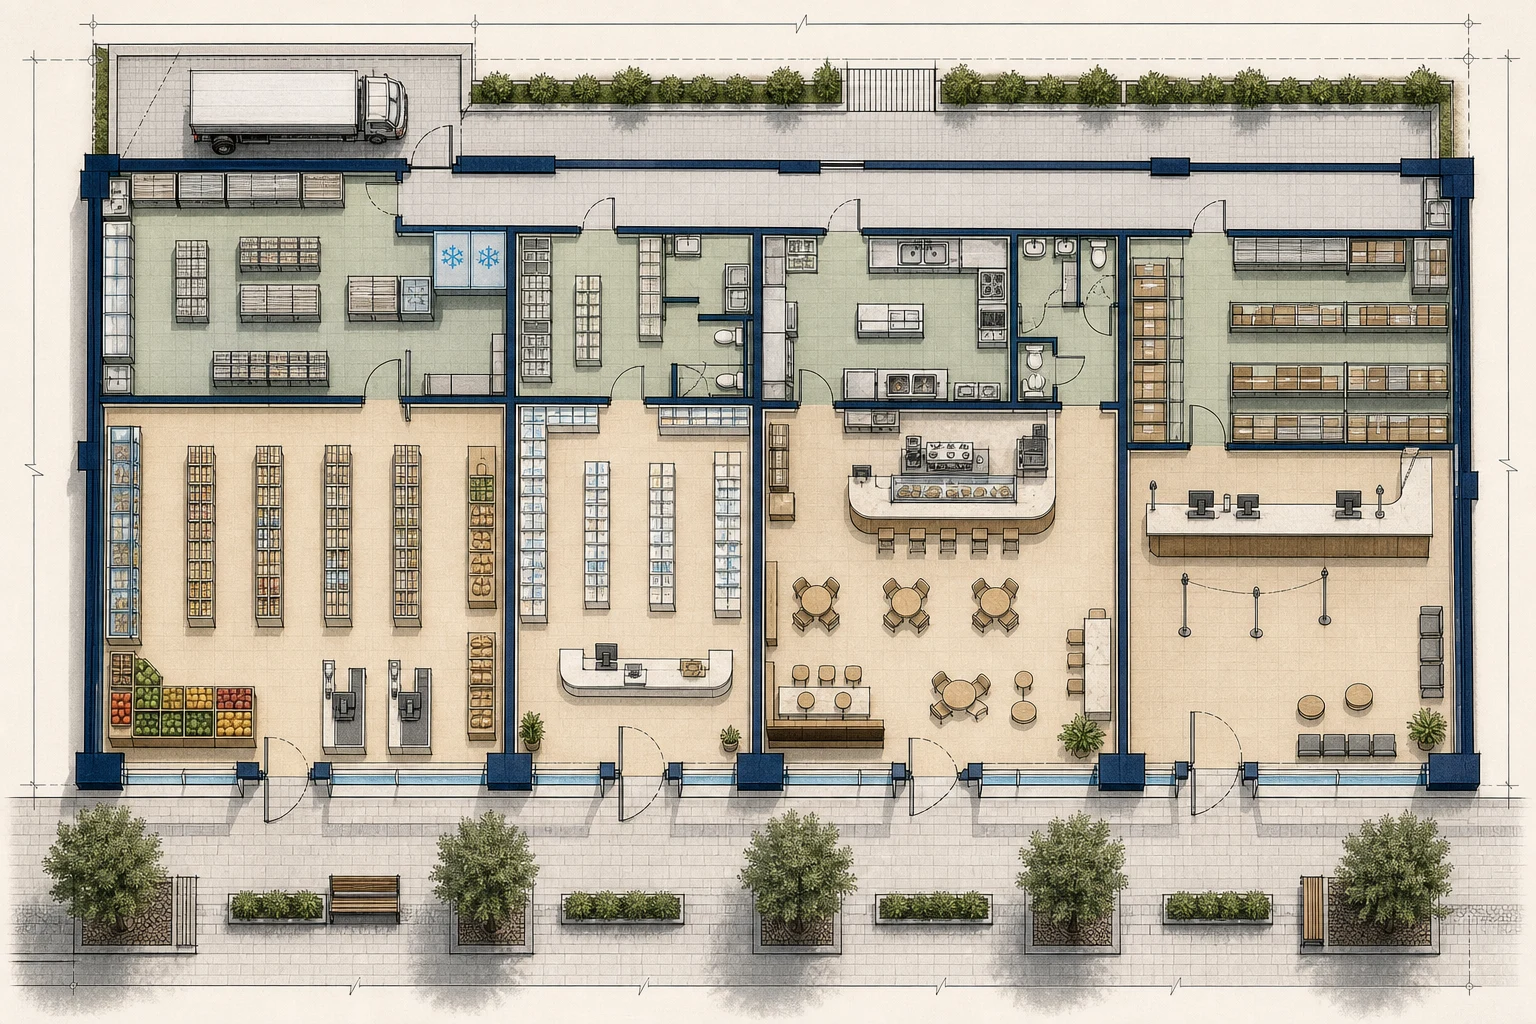 Визуализация OpenAI
- Торговый зал продуктового магазинаОколо 115 м2
- Торговая зона аптеки и прикассовая частьОколо 75 м2
- Гостевая зона кофейни и выдачаОколо 80 м2
- Стойка выдачи и ожидание пункта выдачиОколо 65 м2
- Склад магазина и приемкаОколо 55 м2
- Хранение аптеки и служебный блокОколо 42 м2
- Кухня, склад и санитарная зона кофейниОколо 45 м2
Финансовая логика
Кредит должен усиливать объект, а не маскировать его слабость
Для физического лица банк может рассматривать сделку через разные кредитные конструкции: залоговый кредит, кредит на коммерческую недвижимость или иной продукт, предусмотренный конкретной организацией. Название программы не заменяет анализ условий. Нужно заранее выяснить, может ли заемщик приобрести помещение как физическое лицо, потребуется ли подтверждение предпринимательского дохода и как банк оценивает арендные поступления.
Готовый арендный бизнес обычно включает коммерческое помещение и действующий договор аренды. В отрасли встречается термин ГАБ — готовый арендный бизнес. МАП — месячный арендный платеж, ГАП — годовой арендный платеж. NOI — чистый операционный доход после регулярных расходов на содержание объекта, но до платежей по кредиту и налогообложения владельца. Эти показатели нужно считать по документам, а не по презентации продавца.
Ключевой тест — запас прочности. Сначала рассчитывается NOI, затем из него вычитаются платежи по кредиту, налоги собственника и резерв на простой или капитальные работы. Если модель сходится только при полной загрузке, максимальной ставке аренды и ежегодной индексации, это не консервативная инвестиция, а ставка на идеальный сценарий.
- Собственные средства: первоначальный взнос, налоги, расходы на сделку и резерв ликвидности.
- Заемные средства: сумма кредита, ставка, срок, график платежей и требования к залогу.
- Денежный поток: арендный платеж, эксплуатационные расходы, налоги, простой и обслуживание долга.
- Выход: продажа объекта с арендатором, рефинансирование или удержание актива на длительном горизонте.
Проверка помещения
Сначала подтверждается актив, затем обсуждается кредит
Для московского помещения на первом этаже нового ЖК важно проверить не только площадь и фасад. В проектной и технической документации должны совпадать фактическая конфигурация, назначение, входы и инженерные решения. Самовольная перепланировка, перенос мокрых точек, недостаточная электрическая мощность или отсутствие законного доступа к вентиляции могут ограничить набор арендаторов и снизить ликвидность.
У объекта у метро или на первой линии дополнительно проверяются видимость фасада, возможность размещения вывески, режим пешеходного прохода, парковка для краткой остановки и зона разгрузки. В сложившемся спальном районе важны не только данные о людском потоке, но и его состав: жители, сотрудники ближайших офисов, родители, пассажиры пересадки. Для районного торгового центра нужно изучить правила управляющей компании, распределение потоков и конкуренцию внутри объекта.
Отдельно оценивается техническая совместимость с предполагаемым форматом. Продуктовому магазину требуются склад, приемка, холодильное оборудование и достаточная мощность. Кофейне нужны вентиляция, канализация, кухня и понятный маршрут поставок. Аптеке — контролируемое хранение и торговая зона. Пункту выдачи необходимы стойка выдачи, ожидание, примерочные, склад заказов и приемка, а не просто ряд торговых стеллажей.
- Выписку из ЕГРН и историю перехода права.
- Правоустанавливающие документы, согласия супругов и сведения об обременениях.
- Технический план, экспликацию, документы на перепланировки и инженерные мощности.
- Назначение помещения, доступ к общедомовым системам, режим разгрузки и правила эксплуатации.
- Сведения о задолженности по коммунальным и эксплуатационным платежам.
Договор аренды
Доходность определяется не обещанием, а условиями договора
Действующий арендатор снижает риск простоя, но не устраняет его. Нужно сопоставить срок договора с периодом кредита: если аренда заканчивается через год, а заем выдан на десять лет, будущий денежный поток нельзя считать гарантированным. Проверяются фактические платежи по банковским выпискам, акты, переписка о задолженности и соответствие договора реальным условиям.
Важно различать фиксированный платеж, переменную часть, компенсацию эксплуатационных расходов и платежи за коммунальные услуги. Индексация должна быть сформулирована однозначно: дата, база, размер или формула. При нескольких арендаторах анализ проводится по каждому договору. Один крупный арендатор может дать высокий текущий МАП, но его уход создаст значительный провал в доходе.
Для сделки с кредитом существенны ограничения банка и договорные права арендатора. Следует заранее понять, допускается ли смена собственника без подписания нового договора, зарегистрирован ли долгосрочный договор, есть ли право арендатора на односторонний выход и какие обязательства продавца переходят покупателю.
- Срок договора и даты опционов на продление.
- Размер МАП, порядок индексации и состав платежей.
- Обеспечительный платеж, каникулы, штрафы и основания досрочного расторжения.
- Кто оплачивает коммунальные услуги, эксплуатацию, ремонт и замену оборудования.
- Есть ли согласие собственника на уступку договора и смену владельца помещения.
Трафик и локация
Для арендатора важен не любой поток, а подходящий
Первая линия у метро может поддерживать аптеку, кофе, услуги или пункт выдачи, но высокий транзит не гарантирует успешность каждого формата. Продуктовый магазин у дома зависит от плотности проживания, частоты покупок и удобства разгрузки. В новом ЖК необходимо оценить заселенность корпусов, наличие коммерческих помещений-конкурентов и сроки формирования постоянного спроса.
Угловой стрит-ритейл выигрывает за счет двух фасадов и видимости, однако может иметь сложную геометрию, больше теплопотерь и дорогую эксплуатацию. Глубокое помещение дешевле в пересчете на метр не всегда лучше: дальняя часть может быть невидимой для клиента. Отдельно стоящее здание дает самостоятельный доступ и разгрузку, но требует оценки парковки, инженерии, благоустройства и расходов на содержание территории.
Полевой осмотр лучше проводить несколько раз и фиксировать наблюдения, а не ограничиваться данными рекламной площадки. Для кредитной модели трафик — не самостоятельный доход, а фактор устойчивости арендатора и вероятности продления договора.
- Сравнить поток в будний и выходной день, утром, днем и вечером.
- Разделить транзитный поток у метро и локальный спрос жителей.
- Проверить видимость входа, освещенность, навигацию и возможность остановки автомобиля.
- Посчитать конкурентов в радиусе пешей доступности и внутри торгового центра.
- Проверить будущую застройку, изменения движения и работы на прилегающей территории.
Экономика и риски
Модель должна переживать простой и смену арендатора
Не стоит сравнивать готовый арендный бизнес с банковским вкладом по одной процентной цифре. У коммерческой недвижимости есть расходы на управление, страхование, коммунальные услуги, текущий ремонт, юридическое сопровождение и возможный простой. Их состав зависит от объекта и договора, поэтому итоговый NOI рассчитывается адресно.
Основные риски — завышенная цена покупки, слабый или зависимый от одного арендатора доход, юридические дефекты, техническая непригодность под новый формат, ограничения управляющей компании и чрезмерная долговая нагрузка. Для физического лица добавляется личный риск: изменение дохода, необходимость обслуживать кредит из других источников и налоговые последствия выбранной структуры владения.
Перед заявкой в банк полезно подготовить два расчета: тот, который показывает продавец, и собственную модель с подтвержденными платежами. Если объект не выдерживает консервативный сценарий без привлечения нового долга, от сделки лучше отказаться или пересматривать цену и условия.
- Базовый сценарий: арендатор платит по договору, расходы соответствуют фактическим, индексация проходит в срок.
- Консервативный сценарий: возникает несколько месяцев вакансии, часть расходов остается на собственнике, новый договор заключается с дисконтом.
- Стресс-сценарий: крупный арендатор уходит, требуется ремонт, а ставка по кредиту или расходы оказываются выше ожиданий.
- В каждом сценарии отдельно считать МАП, NOI, платеж по кредиту, остаток денежных средств и резерв.
Альтернативный сценарий
Иногда разумнее купить не доход, а потенциал локации
Если действующий договор короткий, ставка выше рынка или арендатор финансово непрозрачен, готовый бизнес может создавать иллюзию стабильности. Свободное помещение в сильном московском районе дает больше свободы в выборе продуктового магазина, аптеки, кофейни, услуг, цветочного формата или пункта выдачи, но требует времени и бюджета на запуск.
Такой сценарий подходит инвестору, который способен выдержать период без арендного дохода. Нужно заложить ремонт, согласования, вывеску, инженерные работы, брокерскую комиссию и резерв на задержку открытия. Покупка помещения с несколькими независимыми входами может снизить зависимость от одного арендатора, но увеличит сложность управления и требования к планировке.
Альтернативу следует сравнивать не по цене квадратного метра, а по полной стоимости запуска, сроку выхода на целевой доход и риску обслуживания кредита в переходный период.
- Помещение без арендатора с дисконтом к цене готового бизнеса.
- Покупка доли собственных средств с последующим поиском арендатора после технической адаптации.
- Приобретение небольшого объекта с несколькими независимыми арендаторами вместо одного крупного.
- Отложенная покупка: накопление первоначального взноса и формирование резерва до подачи заявки.
Стратегия выхода
Выход нужно продумать до подписания кредитного договора
Покупатель готового арендного бизнеса рассчитывает не только на ежемесячный поток, но и на будущую ликвидность. Для перепродажи важны понятный договор, отсутствие задолженности, соответствие площади документам, качественный арендатор и подтвержденные платежи. Объект у метро или на первой линии может быть ликвиднее, но это проверяется сравнением с аналогами, а не только привлекательностью адреса.
Перед сделкой нужно запросить у банка порядок досрочного погашения, комиссии, условия снятия залога и возможность продажи объекта с непогашенным кредитом. При продаже потенциальный покупатель также будет проверять NOI и устойчивость аренды, поэтому сохранение документов и платежной дисциплины повышает качество выхода.
Рациональный подход — определить минимальную цену продажи, при которой закрывается остаток долга, расходы сделки и налоговые обязательства. Если такой уровень недостижим при стресс-сценарии, долговая нагрузка для объекта слишком высока.
- Продажа объекта с действующим арендатором и прозрачной историей платежей.
- Рефинансирование при изменении условий кредитования и достаточном качестве залога.
- Продление договоров и повышение NOI за счет технического улучшения объекта.
- Постепенная продажа после снижения остатка долга и формирования доказуемого денежного потока.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли физическому лицу получить кредит на покупку готового арендного бизнеса в Москве?
Возможность зависит от программы банка, подтвержденного дохода, кредитной истории, первоначального взноса и качества объекта. Банк отдельно оценивает помещение, договор аренды, арендатора и ликвидность залога. Универсального решения для любого готового бизнеса нет.
Что банк проверяет в готовом арендном бизнесе?
Обычно анализируются право собственности, назначение помещения, обременения, техническая документация, договор аренды, платежная дисциплина арендатора и рыночность арендной ставки. Для объекта с несколькими арендаторами важны также структура дохода и срок действия каждого договора.
Можно ли погашать кредит только арендными платежами?
Рассчитывать исключительно на арендный поток рискованно. Доход может временно снизиться из-за вакансии, ремонта, индексации расходов или задержки платежа, а кредитный договор требует регулярного обслуживания долга. Нужен резерв и понятный личный источник ликвидности.
Что выгоднее: купить готовый арендный бизнес в кредит или помещение без арендатора?
Готовый объект дает проверяемый денежный поток, но часто стоит дороже и требует тщательной проверки договора аренды. Свободное помещение может быть дешевле, однако срок поиска арендатора, стоимость ремонта и период без дохода ложатся на покупателя. Выбор зависит от цены, качества локации и доступного капитала.
Как выйти из инвестиции после покупки?
Наиболее понятные варианты — продать помещение вместе с действующим договором аренды, рефинансировать долг при подходящих условиях или удерживать объект до роста его стоимости и дохода. Перед покупкой нужно проверить, допускает ли кредитный договор досрочное погашение и снятие залога.
Персональная стратегия
Проверить объект и кредитную модель
Перед подачей заявки сопоставьте цену, подтвержденный арендный поток, техническое состояние, условия договора и стресс-сценарий. Если документы не позволяют восстановить реальную экономику объекта, кредит не компенсирует недостаток информации.