Инвестиции в коммерческую недвижимость Москвы
Можно ли купить помещение с арендатором при действующей ипотекеСделка возможна, но требует согласования банка
Купить помещение с арендатором при действующей ипотеке можно, если заранее согласовать порядок снятия или переноса залога и подтвердить устойчивость арендного потока. Главный вопрос — не сам факт ипотеки, а управляемость всей сделки.
Содержание статьи
Главное за две минуты
Что именно покупает инвестор
Помещение с арендатором — это не только квадратные метры, но и действующий договор, денежный поток, обязательства собственника и ограничения самого объекта. Если недвижимость находится в залоге у банка, к этим элементам добавляется кредитная конструкция продавца.
Покупатель может приобрести объект с сохранением арендатора, но не должен воспринимать текущую аренду как автоматически гарантированный доход. Сначала проверяются права на помещение, условия залога, договор аренды, платежная дисциплина, техническая пригодность и соответствие цены фактической экономике.
проверки: банк, аренда и объект
денег, который нужно подтвердить документами
сценария: сохранить арендатора или заменить его
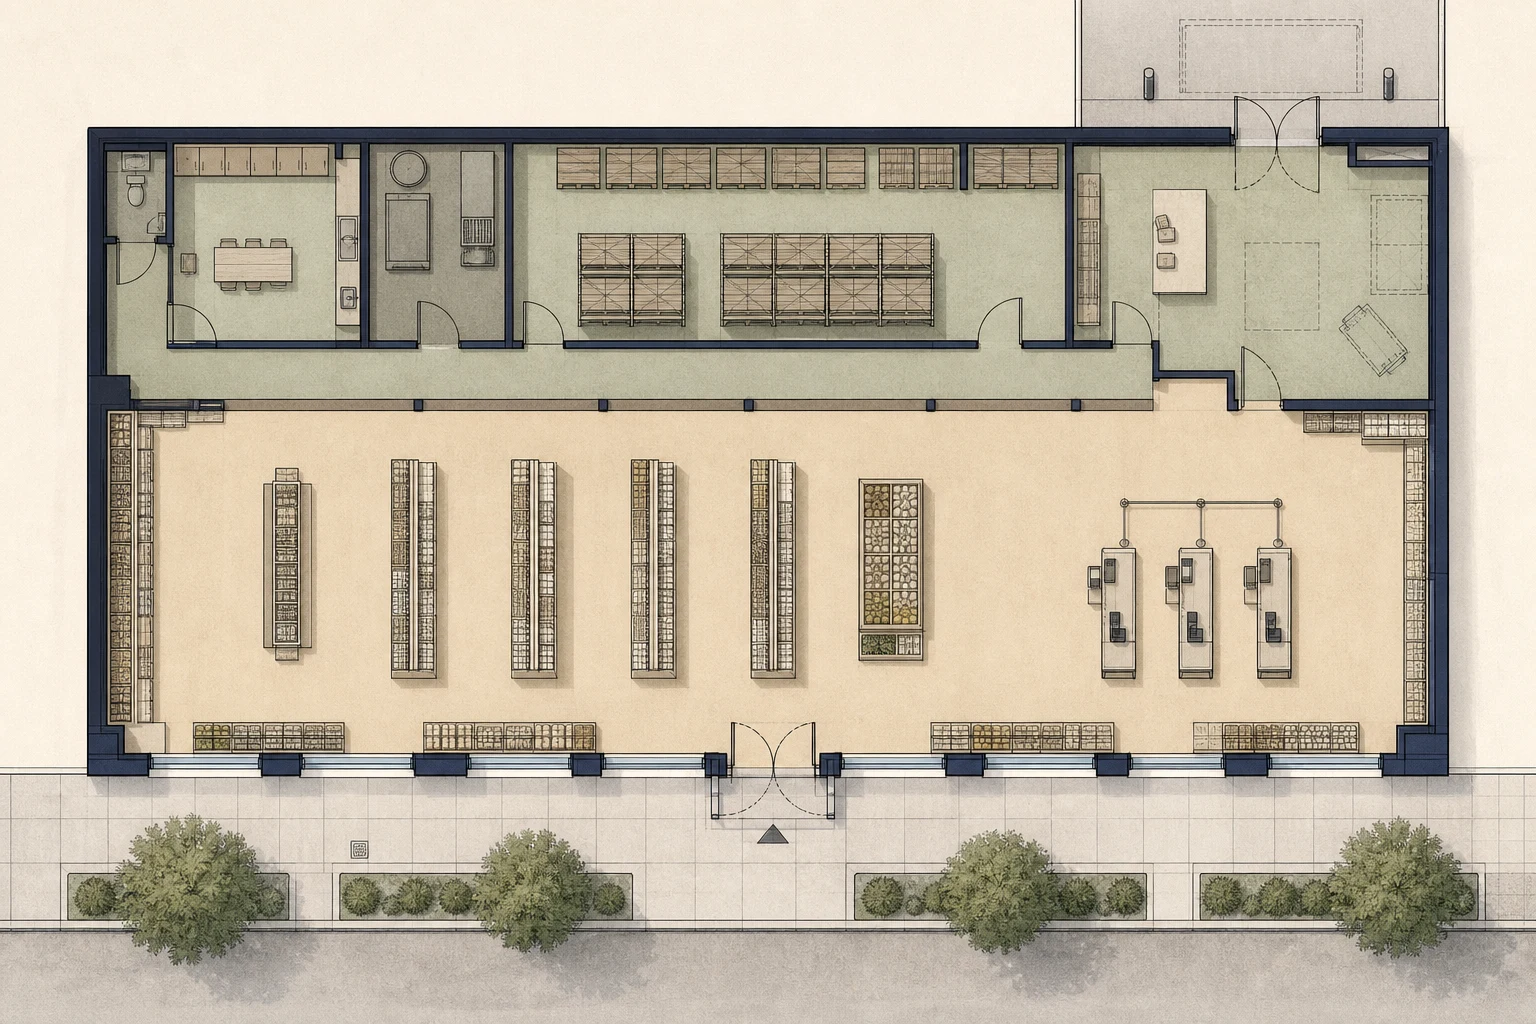
Планировочная гипотеза
Инвестиционная схема помещения с действующим магазином
Первый этаж нового московского ЖК, линейная первая линия и раздельные клиентский и товарный потоки
 Визуализация OpenAI
- Торговый зал108 м2
- Кассовая зона18 м2
- Склад25 м2
- Приемка15 м2
- Персонал8 м2
- Инженерный блок6 м2
Правовая конструкция
Как проходит покупка объекта в ипотеке
При действующей ипотеке помещение обычно заложено в пользу банка. Продать его без учета этого обременения нельзя: нотариальное или регистрационное оформление сделки должно учитывать права залогодержателя, а порядок расчетов — условия кредитного договора. Простого соглашения между продавцом и покупателем недостаточно.
На практике возможны несколько моделей. Первая — погашение кредита продавца из части цены сделки с последующим снятием залога и регистрацией перехода права. Вторая — продажа с одновременным погашением задолженности и контролем банка над расчетами. Третья — замена заемщика или перевод долга, если банк готов принять покупателя на собственных условиях. Иногда покупатель привлекает собственную ипотеку, но тогда банки должны согласовать последовательность залогов и расчетов.
До аванса нужно получить позицию банка в письменной форме: остаток долга, порядок досрочного погашения, комиссии, перечень документов, срок снятия обременения и требования к договору купли-продажи. Если продавец предлагает сначала передать деньги, а затем «разобраться с ипотекой», это существенный риск для покупателя.
- Проверить выписку ЕГРН и актуальность сведений об ипотеке.
- Получить согласие или инструкцию банка по конкретной схеме сделки.
- Закрепить в договоре условия расчетов, снятия залога и возврата средств при срыве.
- Не считать обещание продавца доказательством возможности погашения кредита.
Арендный поток
Почему действующий арендатор не равен гарантированному доходу
В коммерческой недвижимости важно отделять МАП, то есть минимальный ежемесячный платеж, от фактически получаемого денежного потока. ГАП — годовой арендный поток — показывает сумму начислений за год, но не учитывает все расходы и простои. NOI — чистый операционный доход — рассчитывается после вычета эксплуатационных расходов, налогов, управления, коммунальных платежей, ремонтов и иных затрат, которые действительно несет собственник.
Нужно установить, что именно продается: помещение с арендатором по договору, арендный бизнес или только право собственности на объект. Договор может содержать обеспечительный платеж, каникулы, индексацию, переменную часть арендной платы, обязанность собственника делать ремонт или компенсировать коммунальные расходы. Эти условия меняют реальную доходность.
Покупатель запрашивает платежные документы, банковские выписки, акты, переписку по задолженности, сведения о депозитах и взаимозачетах. Если арендатор платит нерегулярно, а продавец показывает только начисленный МАП, расчет нужно строить по фактическим поступлениям и консервативному сценарию.
- Сверить договор, дополнительные соглашения и фактические платежи.
- Проверить срок аренды, порядок расторжения и право арендатора на пролонгацию.
- Уточнить индексацию и условия пересмотра ставки.
- Рассчитать NOI отдельно от рекламной доходности в презентации продавца.
Проверка договора
Что проверить в аренде до покупки
Покупатель принимает не только права, но и связанные с помещением обязательства. В договоре нужно проверить стороны, полномочия подписантов, описание объекта, площадь, назначение, срок, размер и структуру платежей, обеспечительный платеж, каникулы, индексацию, ремонт, коммунальные расходы и порядок возврата помещения.
Особое внимание — регистрации долгосрочной аренды, если она требуется, и наличию ограничений на уступку, субаренду, смену собственника или изменение профиля деятельности. В договоре может быть условие, позволяющее арендатору выйти без значительной компенсации при определенных обстоятельствах. Иногда право на односторонний отказ сочетается с обязательством собственника компенсировать вложения арендатора.
Нужно также проверить, не является ли арендатор связанным с продавцом лицом и не создан ли договор непосредственно перед продажей для повышения цены. Для сетевого или устойчивого районного формата полезно анализировать срок работы точки, товарный поток и историю продления, но нельзя подменять проверку договора впечатлением от вывески.
- Запросить все приложения, акты приема-передачи и переписку о нарушениях.
- Проверить отсутствие арендных каникул, скидок и устных договоренностей вне договора.
- Зафиксировать, кто отвечает за инженерные системы, фасад, входную группу и общедомовые расходы.
- Попросить арендатора подтвердить статус договора и отсутствие претензий, если это возможно в рамках сделки.
Объект и локация
Трафик важнее красивой ставки
Для первого этажа нового московского ЖК нужно оценивать не только число жителей, но и видимость входа, ширину тротуара, наличие парковки кратковременной остановки, направление утреннего и вечернего потока, соседние сервисы и конкуренцию. В сложившемся спальном районе спрос формируют повседневные покупки и услуги. У метро ценность может создавать интенсивный пешеходный поток, но высокая ставка не компенсирует плохую видимость или неудобный вход.
Угловой стрит-ритейл получает два фасада и несколько направлений подхода, однако обычно требует более сложного фасадного и инженерного обслуживания. Районный торговый центр оценивается через распределение потоков внутри здания, якорных арендаторов, режим работы и условия эксплуатации. Отдельно стоящее здание дополнительно проверяется по подъезду, разгрузке, земельным правам и автономности инженерии.
Осмотр проводят в разные часы и дни недели. Полезно отдельно наблюдать поток перед входом, конверсию в посещение, очереди, доставку, разгрузку и конфликт пешеходов с автомобилями. Самостоятельный подсчет не заменяет адресное исследование, но помогает проверить, соответствует ли формат арендатора месту.
- Проверить назначение помещения и допустимый вид использования.
- Сопоставить фактическую планировку с техническим паспортом и ЕГРН.
- Оценить вход, витрины, высоту, колонны, мокрые точки, вентиляцию и электрическую мощность.
- Проверить доступ к разгрузке, режим работы и правила управляющей организации.
Техническая пригодность
Арендатор должен помещаться не только на плане
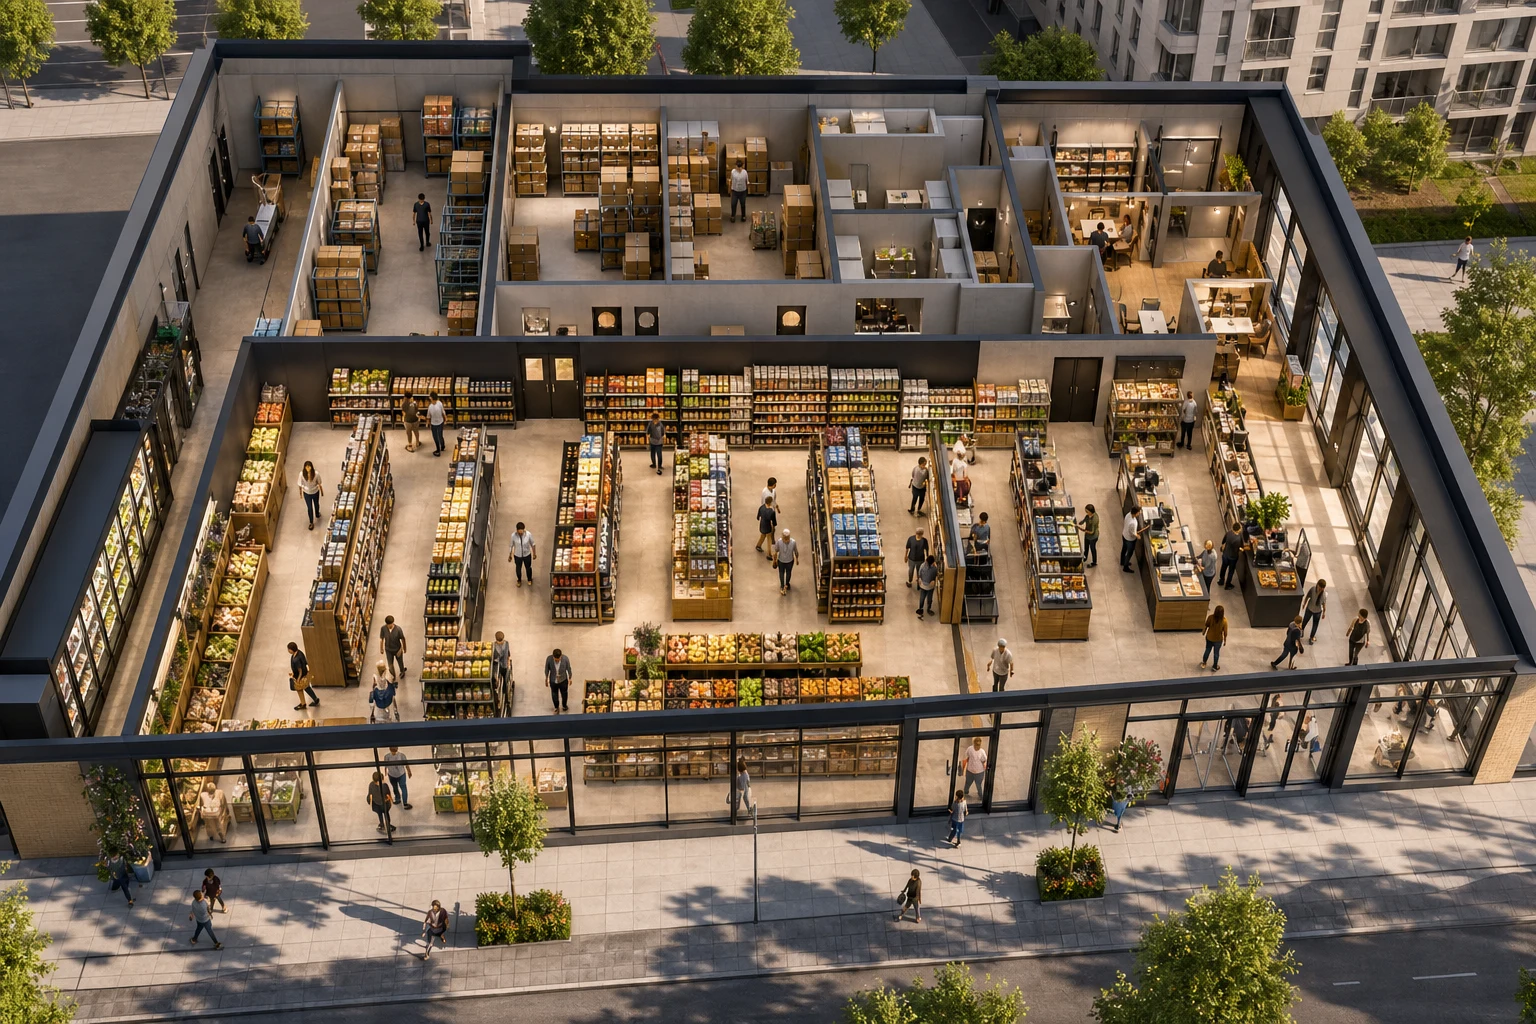
Для продуктового магазина важны торговый зал, кассы, склад, зона приемки, персонал и инженерия. Поток поставки не должен пересекаться с основным клиентским маршрутом. Для аптеки критичны торговый зал, прикассовая зона, хранение и служебный блок. Кафе требует кухни, выдачи, складирования, санитарных помещений, вытяжки и согласованной мощности.
Пункт выдачи заказов — отдельная операционная модель: стойка выдачи, зона ожидания, примерочные, склад заказов и приемка. Нельзя оценивать его как обычный магазин со стеллажами. Важны скорость обработки, место для курьеров и возможность не создавать очередь на тротуаре.
Нужно проверить пожарную безопасность, вентиляцию, канализацию, электроснабжение, доступность общедомовых узлов, возможность размещения вывески и соблюдение требований управляющей организации. Если текущий арендатор работает за счет временных решений, покупатель может получить расходы на переустройство сразу после сделки.
- Заказать технический аудит до фиксации окончательной цены.
- Сверить заявленную мощность с фактической нагрузкой арендатора.
- Проверить законность перепланировок и соответствие входной группы проектной документации.
- Оценить будущие капитальные расходы, а не только текущие эксплуатационные платежи.
Экономика решения
Как посчитать цену без самообмана
Расчет начинают с фактического годового потока, а не с рекламного процента доходности. Из ГАП вычитают расходы собственника, налоговую нагрузку, управление, резерв на ремонт, возможный простой, комиссии и расходы на восстановление помещения. Получается ориентир NOI. Затем его сопоставляют с полной стоимостью покупки: ценой, налогами и сборами, расходами на оформление, финансированием и необходимыми вложениями.
При действующей ипотеке продавца важно не смешивать его кредитную нагрузку с экономикой объекта. Размер его ежемесячного платежа не показывает ценность помещения для покупателя. Для покупателя имеет значение собственная ставка, срок, первоначальный взнос, график погашения и запас ликвидности после сделки.
Сценарий следует считать минимум в трех вариантах: текущий арендатор продолжает работу; арендатор прекращает договор и возникает простой; ставка пересматривается вниз при поиске нового пользователя. Доходность и срок окупаемости рассчитываются адресно, поскольку зависят от цены, площади, условий договора, расходов и структуры финансирования.
- Использовать фактические поступления, а не только начисления.
- Закладывать простой, ремонт и затраты на поиск арендатора.
- Отдельно считать денежный поток до и после обслуживания кредита.
- Проверять чувствительность результата к снижению ставки и росту расходов.
Риски сделки
Где чаще всего скрывается проблема
Ключевой риск — несогласованность трех сторон: продавца, банка и арендатора. Банк может не принять предложенный порядок расчетов, арендатор — иметь право на расторжение, а продавец — не раскрыть задолженность или спор. Дополнительные риски связаны с незаконной перепланировкой, неоформленной вывеской, ограниченной мощностью, долгами по коммунальным услугам и конфликтом с управляющей организацией.
Отдельно проверяют судебные споры, банкротные риски продавца, корпоративные одобрения, семейные и налоговые обстоятельства, если они влияют на сделку. Проверка не дает абсолютной гарантии, но позволяет определить, какие условия нужно включить в договор и какие документы получить до оплаты.
Безопаснее использовать поэтапные расчеты, аккредитив или иную контролируемую банковскую схему, если она подходит конкретным участникам. Юридическую структуру, налоги и кредитные условия следует проверять профильными специалистами по документам именно этой сделки.
- Не передавать полный платеж до выполнения условий по залогу.
- Зафиксировать ответственность за непогашение кредита и невозможность регистрации.
- Проверить долги, споры, полномочия и историю владения.
- Составить перечень документов и закрывающих условий до подписания.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли купить помещение, если продавец еще выплачивает ипотеку?
Да, такая сделка возможна при согласованном с банком порядке. Обычно кредит погашается из части цены с контролем расчетов, либо стороны согласуют иной механизм, включая перевод долга. Самостоятельно передавать деньги продавцу без защиты покупателя рискованно.
Сохранится ли арендатор после смены собственника?
Как правило, переход права собственности сам по себе не прекращает действующий договор, но точный ответ зависит от условий аренды, ее регистрации и обстоятельств сделки. Нужно проверить договор, приложения, дополнительные соглашения и права сторон на расторжение.
Что важнее: ставка аренды или срок договора?
Ни один показатель нельзя рассматривать отдельно. Высокая ставка при коротком сроке и слабой платежной дисциплине может быть рискованнее умеренной ставки при устойчивом арендаторе и понятной пролонгации. Экономика оценивается по фактическому потоку и сценарию продления.
Можно ли купить помещение в ипотеку, если оно уже заложено продавцом?
Иногда да, но банки должны согласовать порядок снятия старого залога и оформления нового. Это требует проверки кредитоспособности покупателя, документов на объект и точной последовательности расчетов. Решение принимается банками по конкретной сделке.
Что делать, если арендатор уйдет после покупки?
Заранее подготовить альтернативный сценарий: оценить спрос на формат, стоимость ремонта, срок поиска и возможную ставку. Иногда помещение можно разделить на несколько самостоятельных юнитов, но только после проверки технической и юридической реализуемости.
Персональная стратегия
Проверить объект до принятия решения
SH Family Office помогает разложить сделку на правовой, технический и финансовый контуры: проверить залог, договор аренды, объект, трафик и сценарии выхода. Итоговая оценка и доходность рассчитываются адресно по документам конкретного помещения.