Инвестиции в коммерческую недвижимость Москвы
НДС при покупке коммерческого помещения с арендаторомНалоговая модель влияет на реальную цену сделки.
При покупке помещения с арендатором важно проверить не только ставку и договор, но и налоговый статус продавца, структуру цены и возможность вычета НДС. Разбираем московскую практику проверки объекта, экономики, рисков и выхода из инвестиции.
Содержание статьи
Главное за две минуты
Почему НДС нельзя считать формальностью
Коммерческое помещение с действующим арендатором часто воспринимается как готовый арендный бизнес: покупатель получает объект, договор и денежный поток. Но налоговая конструкция может заметно изменить сумму, которую инвестор фактически направляет в сделку, и размер доступного к вычету НДС.
В Москве это особенно важно для первых этажей новых жилых комплексов, стрит-ритейла у метро, районных торговых центров и отдельно стоящих зданий. На одной улице могут соседствовать собственник на общей системе налогообложения, продавец на специальном режиме и компания, для которой цена указана уже с налогом. Экономический результат у этих сценариев будет разным.
Проверяется по продавцу, цене и документам сделки.
Ежемесячная арендная плата по договору.
Доход после операционных расходов и обязательных платежей.
Планировочная гипотеза
Гипотеза планировки магазина у дома
Первый этаж московского ЖК с отдельной приёмкой товара
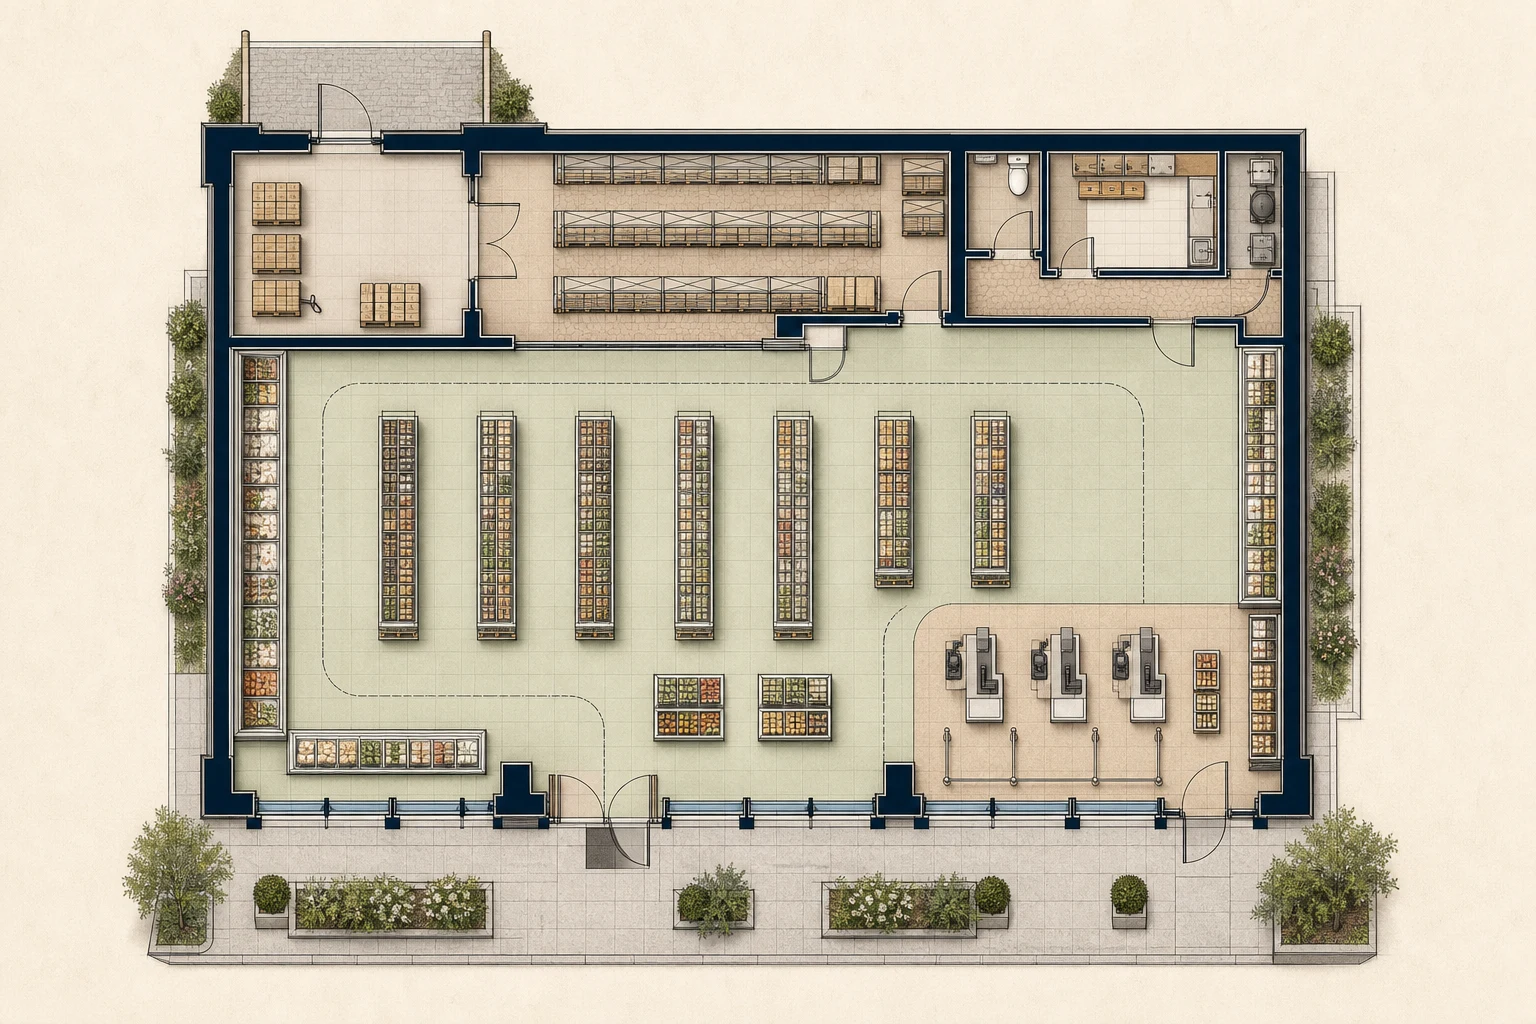 Визуализация OpenAI
- Торговый зал112 м2
- Кассы и прикассовая зона16 м2
- Зона приёмки18 м2
- Склад27 м2
- Персонал и инженерия12 м2
Налоговая логика
Что означает НДС при покупке помещения
При продаже коммерческой недвижимости продавец обычно определяет, облагается ли операция НДС, исходя из своего налогового статуса и характера сделки. Если налог предъявляется, в договоре и первичных документах должна быть понятная структура цены: стоимость объекта без НДС, сумма налога и итоговая цена. Само наличие фразы «с НДС» без корректных документов не означает, что покупатель автоматически получит право на вычет.
Покупатель, который использует объект в деятельности, облагаемой НДС, может рассматривать входной налог к вычету при соблюдении требований законодательства: нужны надлежащий счёт-фактура, первичные документы, принятие объекта на учёт и подтверждённое использование в облагаемых операциях. Конкретная возможность и момент вычета зависят от статуса покупателя, цели приобретения и оформления сделки.
Если продавец применяет режим, при котором НДС к продаже не предъявляется, покупатель не получает входной налог только потому, что помещение коммерческое. Это влияет на фактическую цену приобретения и должно быть отражено в финансовой модели. Для покупателя на упрощённой системе вопрос вычета также обычно не решается так же, как для плательщика НДС.
- Проверить налоговый режим продавца и наличие обязанности начислять НДС.
- Сопоставить цену в объявлении, оферте, договоре и счёте-фактуре.
- Уточнить, кто будет стороной договора: собственник, группа компаний или представитель.
- Рассчитать последствия отдельно для покупателя на общей и специальной системе налогообложения.
Проверка объекта
Что запросить до обсуждения цены
Начинать проверку следует не с презентации, а с документов на помещение и денежный поток. Нужны выписка из ЕГРН, правоустанавливающие документы, сведения об обременениях, техническая документация, планы БТИ или актуальные поэтажные планы, документы о перепланировках и информация о задолженности по коммунальным и эксплуатационным платежам.
Для объекта с арендатором дополнительно запрашиваются договор аренды со всеми приложениями, соглашения об изменениях, акты передачи, документы о депозитах, переписка по индексации, сведения о просрочках и подтверждение фактических платежей. Важно увидеть не только МАП — ежемесячную арендную плату, — но и то, какие расходы остаются на собственнике.
Проверка продавца включает полномочия подписанта, корпоративные одобрения, историю права и наличие потенциальных споров. Если в сделке участвует юридическое лицо, налоговая модель должна быть подтверждена документами, а не только устным объяснением менеджера. При существенной сумме сделки налоговые выводы стоит отдельно подтвердить у профильного консультанта.
- Право собственности и ограничения в ЕГРН.
- Технический план, назначение, площадь и законность перепланировок.
- Договор аренды, платежная дисциплина и обеспечительный депозит.
- Коммунальные, эксплуатационные и налоговые расходы собственника.
- Статус продавца и комплект документов по НДС.
Договор аренды
Действующий арендатор не равен гарантированному доходу
Готовый арендный бизнес, или ГАБ, — это объект вместе с действующим договором и арендным потоком. Но качество ГАБ определяется не вывеской арендатора, а условиями договора: сроком, правом досрочного расторжения, индексацией, обеспечением, распределением расходов и правилами изменения профиля деятельности.
Проверьте, совпадает ли фактическая площадь с договорной, кто оплачивает коммунальные услуги, обслуживание общедомового имущества, вывоз отходов, охрану, ремонт и налоги. Для помещения в новом ЖК особенно важны ограничения управляющей организации, режим разгрузки, доступ в технические зоны и правила размещения вывески.
ГАП — гарантированный арендный платёж — нельзя считать безусловно гарантированным денежным потоком: его надёжность определяется договором и платёжеспособностью арендатора. В модели также следует отделять МАП от чистого операционного дохода, или NOI. NOI — это доход после расходов, которые несёт собственник, но до учёта кредита, налогов инвестора и разовых затрат на сделку.
- Срок аренды и основания для одностороннего расторжения.
- Фиксированная часть, переменная часть и порядок индексации.
- Размер депозита, штрафы и правила зачёта обеспечений.
- Обязанности по ремонту, инженерии, вывеске и общедомовым расходам.
- Переход прав и обязанностей к покупателю после сделки.
Московская специфика
Трафик и технические ограничения важнее красивой витрины
Для первого этажа нового московского ЖК нужно оценивать не только количество жителей, но и реальную траекторию движения: выходы из подъездов, путь к метро, остановкам, школам, поликлинике и парковке. В сложившемся спальном районе торговый поток может быть устойчивым, но зависеть от конкретного входа, видимости фасада и удобства короткой остановки.
Первая линия у метро даёт высокий потенциал, однако повышает требования к витрине, вывеске, режиму работы и конкуренции. Угловой стрит-ритейл получает два фасада и разные направления подхода, но может иметь сложную геометрию и более дорогую эксплуатацию. Районный торговый центр требует анализа якорей, общих зон, маркетинговых платежей и правил центра. Отдельно стоящее здание нужно проверять ещё и по земельному участку, подъездам, разгрузке и инженерным мощностям.
Технический осмотр должен подтвердить электрическую мощность, вентиляцию, канализацию, высоту помещений, возможность установки оборудования, доступ к узлам учёта и наличие пожарных решений. Для продуктового магазина, кафе, аптеки, пункта выдачи или услуг требования различаются. Нельзя переносить бизнес-модель одного арендатора на другой без проверки инженерии и логистики.
- Посчитать пешеходный поток в разные часы и дни недели.
- Проверить видимость фасада, входную группу, парковку и разгрузку.
- Сопоставить мощность, вентиляцию и канализацию с форматом арендатора.
- Уточнить правила управляющей компании и статус общих зон.
- Посмотреть конкурентов и незанятые помещения в радиусе притяжения.
Экономика сделки
Как считать цену с учётом НДС и расходов
Финансовую модель следует строить в нескольких вариантах. Первый — цена объекта без НДС, если налог предъявляется отдельно и покупатель может принять его к вычету. Второй — цена с НДС, но с задержкой или неопределённостью вычета. Третий — продажа без предъявления НДС, когда вся уплаченная сумма формирует стоимость приобретения для покупателя.
Затем рассчитывается годовой арендный поток: МАП умножается на количество месяцев с поправкой на индексацию, вакантность и фактические платежи. Из него вычитаются расходы собственника, резерв на ремонт, управление, страхование и иные обязательства по договору. Полученный NOI сопоставляется с полной стоимостью входа: ценой, налогами и сборами, расходами на сопровождение, регистрацию, техническую проверку и возможное приведение помещения в соответствие.
Доходность нельзя выводить только из рекламного МАП. Если арендатор имеет льготный период, право на каникулы, отсрочку, переменную часть или намерение пересмотреть ставку, это должно отражаться в сценарии. Ставка капитализации, срок окупаемости и прогноз роста стоимости рассчитываются адресно — по конкретному объекту, договору и качеству локации.
- Считать отдельно цену без НДС, НДС и итоговую сумму.
- Разделять арендный поток, расходы собственника и NOI.
- Закладывать вакантность, ремонт и задержку индексации.
- Проверять чувствительность результата к снижению МАП и расторжению договора.
- Не использовать типовую доходность без анализа адреса и арендатора.
Риски
Какие сценарии могут изменить результат
Основной риск — разрыв между заявленной и подтверждённой экономикой. Арендатор может платить нерегулярно, договор может содержать неочевидные основания для выхода, а помещение — требовать расходов на инженерные системы или устранение неузаконенной перепланировки.
Налоговый риск возникает при неверной квалификации операции, несогласованности документов, ошибочном счёте-фактуре или использовании объекта в деятельности, не дающей ожидаемого права на вычет. Это не означает автоматических доначислений в каждом случае, но требует документальной проверки и согласованной позиции сторон.
Отдельно оцениваются риски трафика: изменение маршрутов, закрытие соседнего якоря, появление конкурента, проблемы с парковкой и реконструкция улицы. Для помещений в жилых домах добавляются жалобы жителей, ограничения по шуму, запахам, времени разгрузки и работе оборудования.
- Пессимистичный сценарий: досрочный выход арендатора и период простоя.
- Технический сценарий: расходы на мощность, вентиляцию или пожарные системы.
- Налоговый сценарий: НДС не принимается к вычету в ожидаемом объёме.
- Рыночный сценарий: снижение ставки из-за конкуренции или падения трафика.
Альтернатива и выход
Когда разумнее купить пустое помещение
Покупка помещения без арендатора может быть рациональнее, если текущий договор слабый, ставка завышена относительно рынка, арендатор близок к выходу или технические ограничения не позволяют развивать формат. В этом случае инвестор сам выбирает профиль арендатора и может заложить ремонт, зонирование и коммерческие условия под спрос конкретного района.
Обратная сторона — отсутствие текущего денежного потока, расходы на поиск, переговоры и подготовку помещения. Для сравнения нужно привести оба сценария к одной базе: полная стоимость входа, срок до начала аренды, расходы на адаптацию, прогноз МАП, вакантность и ликвидность при продаже.
Выход из инвестиции обычно зависит от качества договора, прозрачности налоговой истории, состояния помещения и понятности денежного потока. Покупатель следующего уровня будет проверять те же документы, поэтому корректный учёт НДС, платежей и технических обязательств повышает не гарантию продажи, а предсказуемость объекта и доверие к нему.
- Сравнить ГАБ с покупкой пустого помещения через одинаковую модель.
- Оценить стоимость привлечения нового арендатора и период простоя.
- Подготовить документы, которые будущий покупатель запросит повторно.
- Не рассчитывать на рост цены без подтверждённого спроса и ликвидности.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли получить вычет НДС при покупке коммерческого помещения с арендатором?
Возможность вычета зависит от статуса покупателя, продавца, оформления счёта-фактуры, принятия объекта на учёт и использования помещения в облагаемой НДС деятельности. Она проверяется по конкретной сделке, а не по одному факту наличия арендатора.
Если продавец работает без НДС, нужно ли платить налог покупателю?
Покупатель не начисляет НДС только из-за приобретения помещения. Но если продавец не предъявляет налог, у покупателя обычно не возникает входного НДС к вычету. Цена и налоговые последствия должны быть прямо зафиксированы в документах.
Входит ли НДС в арендную плату?
Это зависит от налогового статуса арендодателя и условий договора. В договоре должны быть понятны размер арендной платы, порядок предъявления НДС, состав эксплуатационных платежей и документы, которыми подтверждаются начисления.
Что важнее при покупке ГАБ: арендатор или локация?
Нужно оценивать их вместе. Сильный арендатор не компенсирует технически слабое помещение, неудобный вход или неустойчивый трафик, а хорошая локация не гарантирует сохранение арендатора при невыгодном договоре.
Можно ли оценить доходность по рекламному МАП?
Нет. МАП показывает договорную ежемесячную арендную плату, но доходность требует учёта вакантности, расходов собственника, ремонта, налогов, условий индексации и полной стоимости входа. Итог рассчитывается адресно.
Персональная стратегия
Проверьте налоговую модель до переговоров о цене
SH Family Office помогает разобрать помещение с арендатором по документам, договору, трафику, техническим ограничениям и экономике. Итоговые выводы формируются адресно, без подмены проверки объекта рекламной доходностью.