Инвестиции в коммерческую недвижимость Москвы
Покупка коммерческого помещения в ипотеку с арендным потокомАренда должна обслуживать долг и сохранять гибкость.
Покупка коммерческого помещения в ипотеку с арендным потоком требует одновременно проверить недвижимость, арендатора и долговую нагрузку. Разбираем, как оценить московский объект, договор, трафик, технические ограничения и сценарий выхода.
Содержание статьи
Главное за две минуты
Что именно покупает инвестор
В сделке с арендным потоком покупатель приобретает не только стены и право собственности. Его интересует связка из локации, физической пригодности помещения, арендатора, договора и денежных обязательств перед банком.
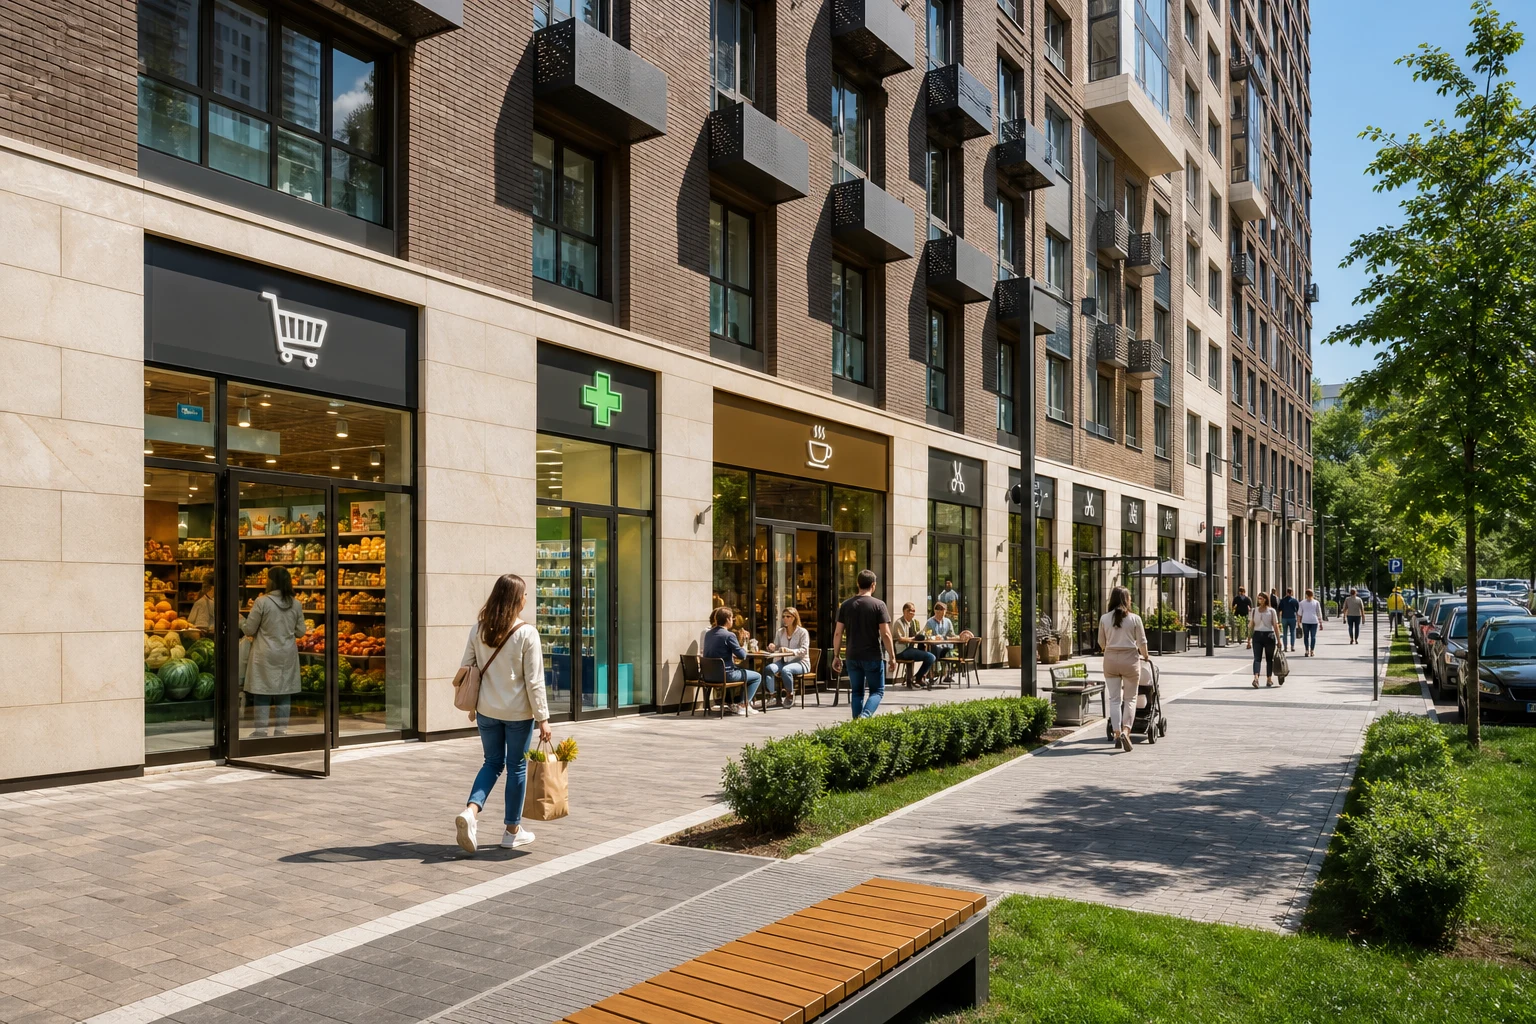
Готовый арендный бизнес может находиться на первом этаже нового московского ЖК, в сложившемся спальном районе, у метро, в угловом стрит-ритейле, районном торговом центре или отдельно стоящем здании. Для каждого формата меняются трафик, состав арендаторов, расходы и ликвидность.
Ипотека повышает требования к проверке. Арендный поток должен быть понятным по источнику, подтверждённым договором и достаточно устойчивым, чтобы не создавать чрезмерное давление на личный или корпоративный денежный поток владельца.
ежемесячный арендный поток по договору
операционный доход после расходов
расчёт кредита и доходности по объекту
Планировочная гипотеза
Модель помещения с несколькими арендаторами
Иллюстративное зонирование первого этажа московского жилого комплекса
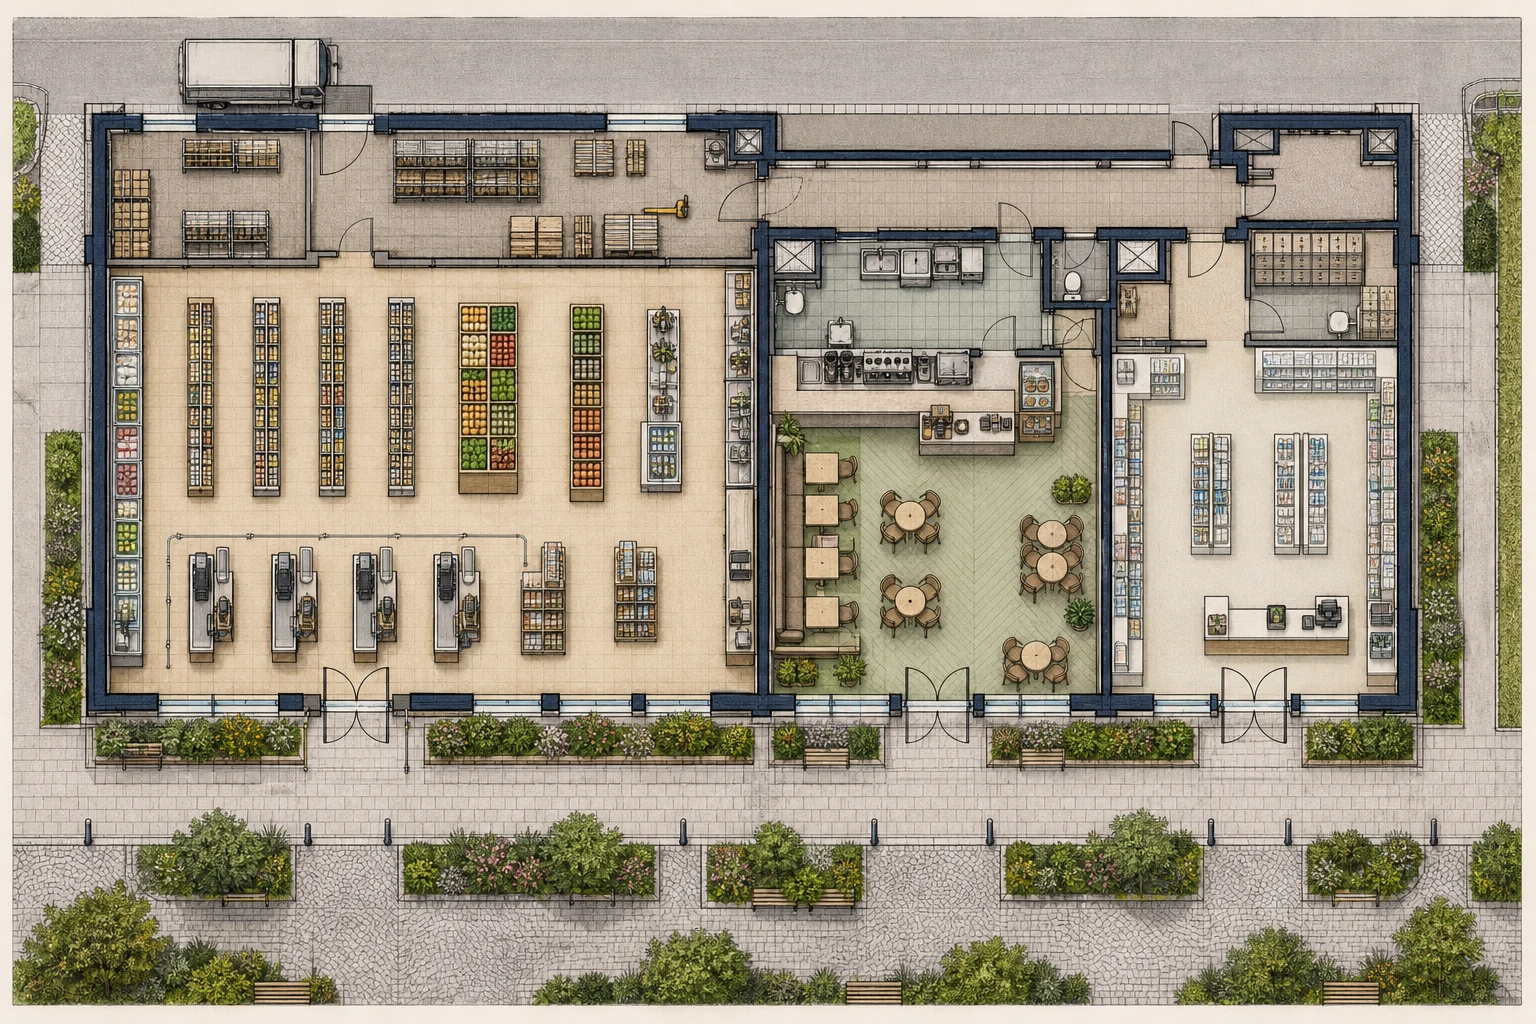 Визуализация OpenAI
- Торговый зал продуктового магазина у дома78 квадратных метров
- Гостевой зал кофейни30 квадратных метров
- Торговый зал аптеки25 квадратных метров
- Вход и кассовая зона магазина24 квадратных метра
- Вход и выдача кофейни9 квадратных метров
- Прикассовая зона аптеки7 квадратных метров
- Склад и приёмка магазина27 квадратных метров
Инвестиционная логика
Когда кредит усиливает, а не ухудшает модель
Сначала строится расчёт без оптимистичных предположений. В него входят цена помещения, первоначальный взнос, ставка и срок кредита, график платежей, налоги, эксплуатационные расходы, страхование, ремонт, простой между арендаторами и резерв на непредвиденные работы.
МАП — минимальный гарантированный платеж по договору аренды, то есть базовая сумма, которую арендатор должен перечислять ежемесячно. ГАП — гарантийный арендный платеж, обычно применяемый как фиксированная часть платы на определённый период или в переходной модели; его условия нужно читать буквально, а не воспринимать как безусловную гарантию доходности.
NOI — чистый операционный доход объекта после регулярных расходов на содержание, управление, коммунальные услуги собственника и иные затраты, относящиеся к эксплуатации. Проценты по кредиту и погашение тела займа в NOI не включаются: их сравнивают с NOI отдельно, чтобы увидеть реальную долговую нагрузку.
- Считать доходность на собственный капитал, а не только процент от цены помещения.
- Проверять запас между NOI и обязательным платежом банку при снижении аренды или временном простое.
- Разделять расходы арендатора и собственника: формулировки договора могут существенно менять фактический результат.
- Рассматривать индексацию, обеспечительный платеж и срок аренды как элементы устойчивости, а не как замену проверке бизнеса.
Московская локация
Трафик нужно подтвердить, а не описать словами
Для помещения у метро важны не только расстояние по карте, но и направление движения людей, выходы из подземного перехода, остановки, ограждения, светофоры, видимость фасада и возможность подойти к входу. В спальном районе нужно смотреть на плотность жилых домов, повседневные маршруты, школы, поликлиники, дворы и конкурирующие точки.
Угловой стрит-ритейл получает преимущество двух фасадов и нескольких направлений подхода, но часто требует более сложной витринной, рекламной и инженерной организации. В районном торговом центре критичны якорные арендаторы, режим работы, парковка, правила центра и распределение общего трафика. Для отдельно стоящего здания отдельно оцениваются подъезд, разгрузка, парковочные места и заметность с дороги.
Полезно провести наблюдение в разные часы и дни недели, зафиксировать входящие потоки, транспортную доступность и фактическую загрузку соседних арендаторов. Открытые карты и рекламные описания помогают сформировать гипотезу, но не заменяют полевой проверки.
- Кто формирует поток: жители, сотрудники офисов, пассажиры, автомобилисты или посетители торгового центра.
- Как меняется трафик утром, днём, вечером и в выходные.
- Есть ли удобный вход без пересечения с разгрузкой, мусорной зоной и парковкой.
- Видны ли вывеска и витрина с главного маршрута, а не только с соседнего проезда.
Проверка помещения
Юридическая чистота не отменяет техническую проверку
До аванса проверяют право собственности, историю переходов права, обременения, согласия супругов и участников, полномочия продавца, наличие арестов и ограничений. Для помещения с арендатором дополнительно анализируют договор, приложения, акты, платежи, переписку о нарушениях и документы на обеспечительный платеж.
Площадь и конфигурация должны совпадать с документами и фактическим состоянием. В новом ЖК важно выяснить статус помещений общего пользования, правила управляющей организации, режим проведения работ и порядок размещения вывесок. В старом фонде необходимо внимательнее смотреть на перепланировки, перекрытия, вентиляцию, электроснабжение и доступ к инженерным узлам.
Технический осмотр проводят до принятия окончательного решения о цене. Проверяются мощность электричества, выделенная нагрузка, вентиляция и возможность установки оборудования, водоснабжение, канализация, пожарная безопасность, высота потолков, состояние фасада, гидроизоляция, доступ для маломобильных посетителей и возможность разгрузки.
- Сопоставить фактическую планировку с техническим и кадастровым учётом.
- Проверить назначение помещения и допустимость планируемого вида деятельности.
- Уточнить, кто отвечает за общедомовые сети, фасад, кровлю, входную группу и аварийные работы.
- Зафиксировать все технические ограничения в переговорах с арендатором и банком.
Арендный договор
Поток должен быть подтверждён документами
Нужно установить, кто является арендатором, подписантом и фактическим пользователем помещения. Для сетевого или крупного оператора важны структура договора, наличие поручительства или другого обеспечения, порядок расторжения, условия открытия, ремонтные каникулы и распределение расходов. Если арендатор — локальный бизнес, анализируют финансовую дисциплину, срок работы, платежи и зависимость от одного владельца.
В договоре должны быть понятны ставка, МАП, переменная часть, индексация, НДС или иной налоговый режим, коммунальные и эксплуатационные платежи, депозит, штрафы, страхование, содержание витрин и вывесок. Отдельно проверяют право передачи помещения в субаренду, возможность смены собственника и порядок переуступки прав.
Продажа помещения не всегда автоматически означает сохранение экономической модели. Нужно проверить, не связан ли договор с личностью продавца, не требуется ли согласие арендатора на смену собственника и нет ли уведомлений о расторжении. Платежи подтверждаются банковскими выписками и актами, а не только таблицей продавца.
- Срок аренды и даты опционов на продление.
- Размер и достаточность обеспечительного платежа.
- История просрочек, взаимозачётов, скидок и неформальных договорённостей.
- Условия досрочного выхода арендатора и компенсации собственнику.
Экономика сделки
Считать нужно несколько сценариев
Базовый сценарий предполагает сохранение арендатора, регулярную индексацию и плановые расходы. Консервативный сценарий закладывает простой, снижение фактической ставки, задержку открытия после ремонта и расходы на поиск нового оператора. Позитивный сценарий допустим только как дополнительная гипотеза — например, при подтверждённой возможности разделить помещение или улучшить фасад.
При покупке в ипотеку особенно важны первоначальный взнос, ежемесячный платёж, срок кредита и досрочное погашение. Нельзя подменять расчёт обещанием, что аренда «сама выплачивает ипотеку»: платёж зависит от ставки и условий банка, а арендный поток — от договора и операционной устойчивости арендатора.
В модели отдельно показывают валовой доход, расходы, NOI, платежи по кредиту, остаток долга и денежный поток собственника. Если помещение пустует, рассчитывают не только стоимость ремонта, но и период без аренды, коммунальные платежи, маркетинг и возможную скидку новому арендатору.
- Рассчитать точку безубыточности по ставке и загрузке помещения.
- Проверить чувствительность результата к простою на несколько месяцев без заранее заданного универсального срока.
- Сопоставить условия ипотеки для физического лица, индивидуального предпринимателя или компании с учётом требований банка.
- Не закладывать будущую индексацию как гарантированный источник погашения долга.
Риски и альтернативы
Что делать, если арендный поток недостаточно надёжен
Основные риски — досрочный уход арендатора, слабый трафик, несогласованная перепланировка, нехватка мощности, ограничения по вывеске, рост эксплуатационных расходов, конфликт с управляющей организацией и невозможность быстро найти замену. Отдельный риск возникает, когда вся экономика держится на одном операторе и одном узком формате.
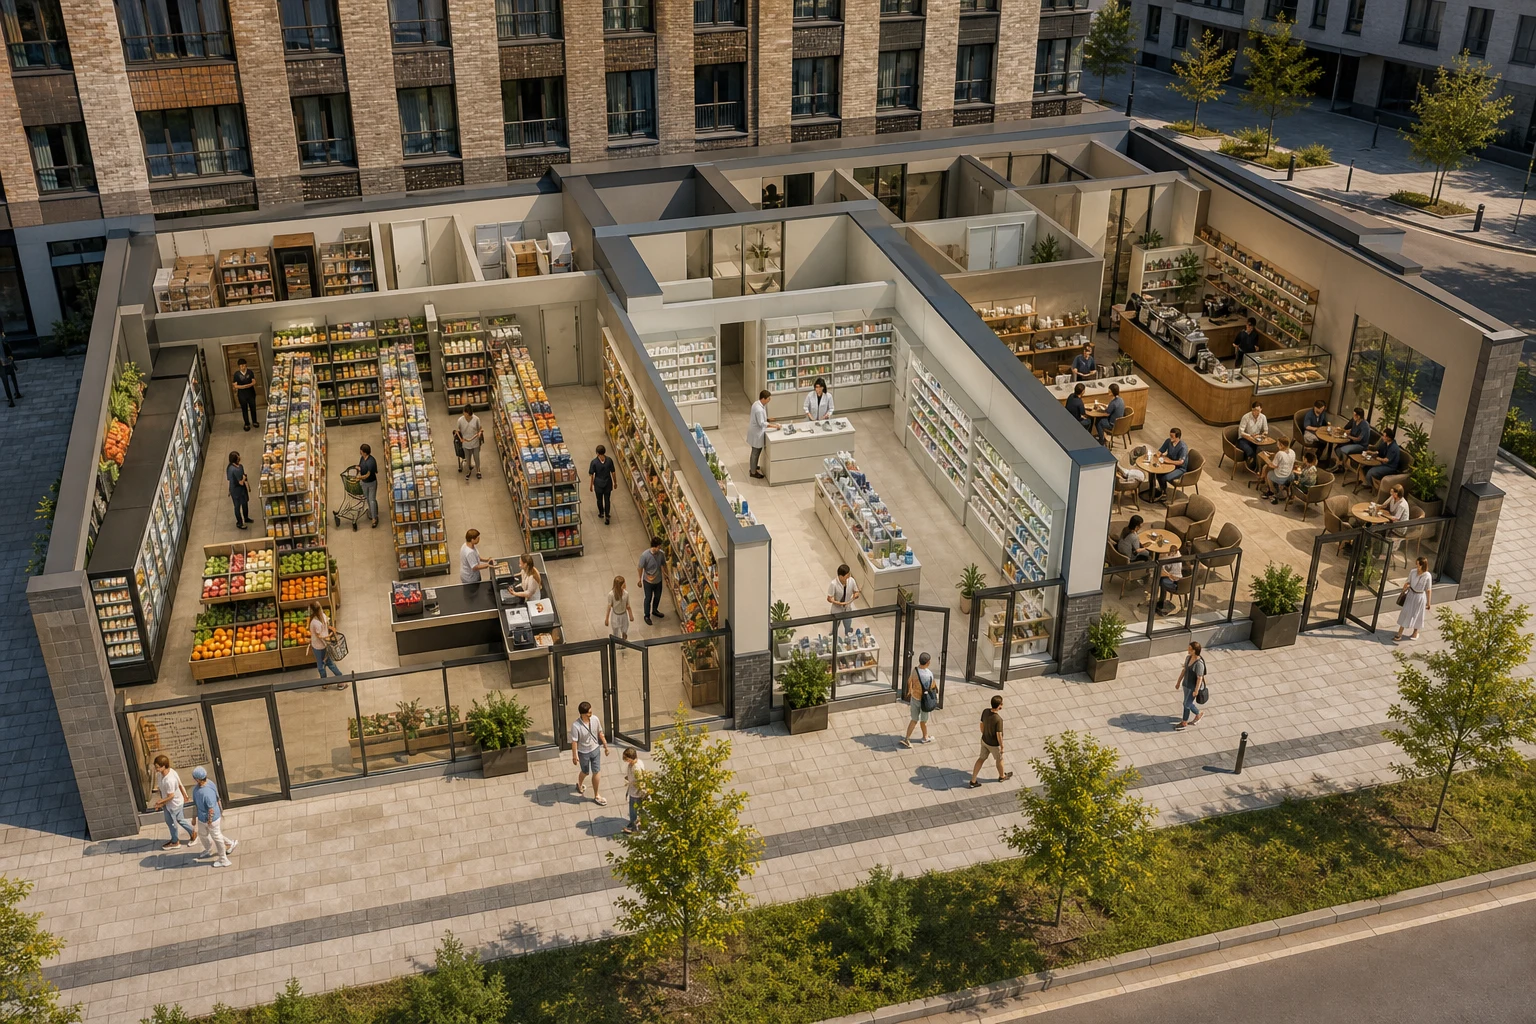
Альтернативный сценарий может быть более консервативным: приобрести помещение с меньшим кредитным плечом, оставить резерв ликвидности, заменить арендатора на продуктовый магазин у дома, аптеку, кофейню, пункт выдачи, сервисные услуги или цветочный формат только после проверки спроса и технической пригодности. Разные форматы не равноценны: пункту выдачи нужны склад заказов и удобная приёмка, кафе — вентиляция, кухня и санитарные зоны, аптека — соответствующее хранение и организация торгового зала.
Если объект не выдерживает консервативный сценарий, это повод пересмотреть цену, структуру кредита или саму покупку, а не увеличивать прогнозную ставку. Решение должно оставаться приемлемым при понятном ухудшении условий.
- Снизить кредитную нагрузку или увеличить первоначальный взнос.
- Попросить продавца устранить технические дефекты до сделки.
- Зафиксировать переход прав и обязанностей по аренде в договоре купли-продажи.
- Отложить покупку, если ключевые документы или платежи арендатора не подтверждены.
Стратегия выхода
Ликвидность закладывается при покупке
Потенциальный выход — продажа помещения с действующим договором аренды, продажа после стабилизации нового арендатора или реорганизация формата с последующей реализацией. Покупателю на выходе понадобятся те же документы: прозрачный договор, подтверждённые платежи, техническая понятность, отсутствие незаконных изменений и доступная история расходов.
Срок аренды не всегда повышает цену автоматически. Важны качество арендатора, условия индексации, соответствие ставки рынку, срок до ближайшего права расторжения и возможность продолжить эксплуатацию без крупных вложений. Слишком узкая планировка может ограничить круг будущих покупателей и операторов.
До сделки стоит определить, кому объект будет интересен через несколько лет: частному инвестору, предпринимателю, сетевому оператору или другому собственнику коммерческого портфеля. Чем шире круг потенциальных пользователей и чем прозрачнее денежный поток, тем меньше зависимость от единственного сценария выхода.
- Сохранять полный архив договоров, актов, платежей и технических документов.
- Не ухудшать доступность помещения ради краткосрочной экономии на ремонте или фасаде.
- Проверять рыночность ставки перед планируемой продажей.
- Оценивать остаток долга и возможные расходы на сделку вместе с прогнозной ценой выхода.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли купить коммерческое помещение в ипотеку, если арендатор уже работает?
Да, такая модель возможна, но банк и покупатель отдельно проверяют помещение, продавца, договор аренды и подтверждённые платежи. Условия кредитования зависят от заёмщика, объекта, первоначального взноса, срока и ставки, поэтому рассчитываются адресно.
Что важнее: высокая ставка аренды или надёжность арендатора?
Сравнивать нужно не один показатель. Высокая ставка может сопровождаться коротким сроком, скидками, просрочками или слабой операционной моделью. Оценивают весь поток, договор, обеспечение, историю платежей, трафик и возможность замены арендатора.
Как понять, выдержит ли аренда ипотечный платёж?
Нужно сопоставить консервативный NOI с обязательными платежами по кредиту, резервом на простой и расходами собственника. Расчёт делают по конкретной цене, ставке, сроку, налоговому режиму и фактическому договору аренды.
Подходит ли первый этаж нового ЖК для арендного бизнеса?
Подходит не каждый объект. Проверяют заселённость и состав жителей, видимость фасада, вход, трафик, возможность разгрузки, электрическую мощность, вентиляцию, правила ЖК и конкурентов поблизости. Потенциал локации не заменяет техническое обследование.
Что делать, если текущий арендатор уйдёт после покупки?
Заранее моделировать простой, расходы на ремонт и поиск нового оператора. Затем оценивать подходящие форматы — продуктовый магазин у дома, аптеку, кофейню, пункт выдачи или услуги — только с учётом планировки, инженерии, трафика и требований конкретного бизнеса.
Персональная стратегия
Проверить объект до принятия решения
SH Family Office поможет структурировать проверку помещения, договора аренды, трафика, технических ограничений и финансовой модели. Итоговая оценка формируется по документам и параметрам конкретного объекта, без подмены расчёта общими обещаниями.