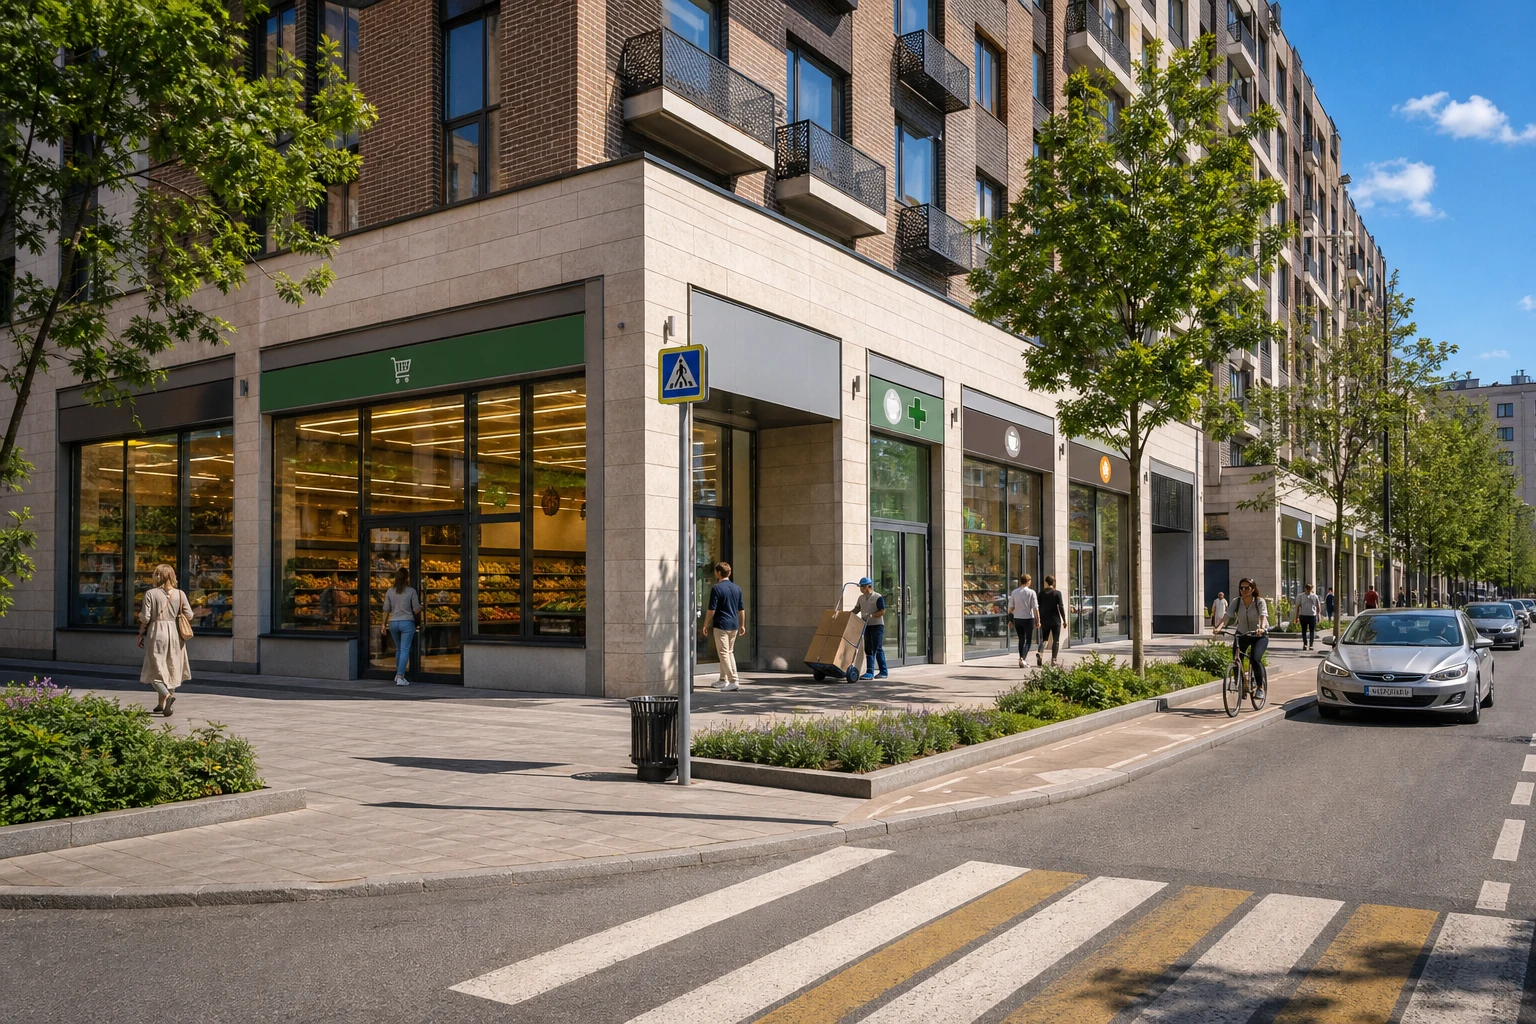
Финансовая модель для кредитного комитета
Финансовая модель арендного бизнеса для защиты в банкеБанк должен увидеть управляемый денежный поток
Финансовая модель арендного бизнеса для защиты в банке связывает помещение, договор и денежный поток с графиком кредита. Она показывает, выдержит ли московский объект вакансию, ремонт, смену арендатора и альтернативный сценарий выхода.
Содержание статьи
Главное за две минуты
Что должно выдержать кредитную проверку
Финансовая модель арендного бизнеса для защиты в банке должна объяснять не только доходность помещения, но и способность проекта обслуживать долг. Для московского объекта важны адресный спрос, качество арендатора, техническая пригодность, подтверждённые платежи и реалистичный сценарий выхода.
Ниже — практическая структура такой модели для первого этажа нового ЖК, помещения в сложившемся спальном районе, объекта у метро, углового стрит-ритейла, районного торгового центра или отдельно стоящего здания в Москве и Московской области.
Месячная арендная плата проверяется по договору и платежам.
Чистый операционный доход считается после расходов собственника.
Базовый, стрессовый и сценарий выхода сравниваются в одной модели.
Планировочная гипотеза
Глубокое помещение с разделёнными потоками
Иллюстративная гипотеза для глубокого помещения с несколькими арендаторами и раздельными потоками.
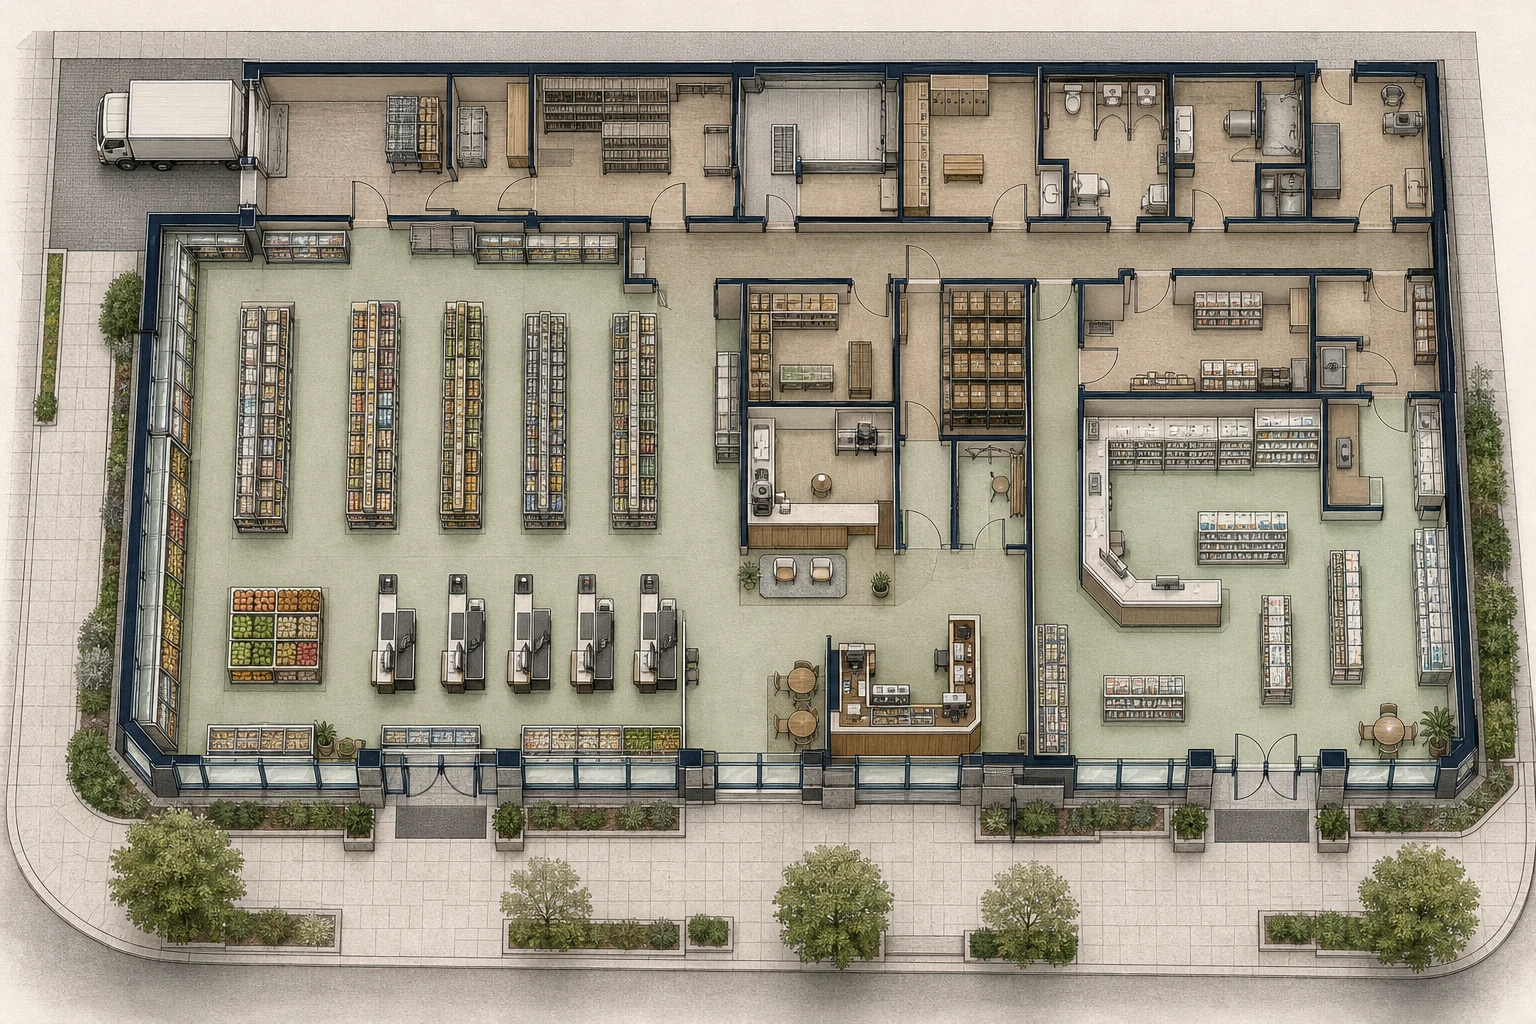 Визуализация OpenAI
- Главная клиентская зонаТорговый зал продукт
- Самостоятельная клиентская зонаАптека и прикассовая
- Выдача и ожиданиеСтойка выдачи и ожид
- Сервисный блокКофейня и услуги
- СкладСклад заказов и хран
- ПриёмкаПриёмка и разгрузка
- Персонал и санитарная зона на схеме обознач:Персонал
01. Инвестиционная логика
Банк должен видеть источник возврата денег
Защита проекта начинается не с таблицы доходности, а с ответа на вопрос: почему именно это помещение будет стабильно генерировать денежный поток. Для московского арендного бизнеса источником возврата кредита выступает не сама площадь, а связка из локации, формата арендатора, договора и ликвидности объекта.
В модели отдельно показывают цену приобретения и все затраты до начала полноценной эксплуатации. Нельзя прятать ремонт, период поиска арендатора или комиссию посредника внутри общей суммы без расшифровки. Такой подход мешает банку понять реальный объём инвестиций и повышает риск недофинансирования.
Для объекта с действующим арендатором следует разделить текущий поток и будущую рыночную гипотезу. Если договор заканчивается через год, нельзя считать его бессрочным: модель должна учитывать дату пролонгации, возможное изменение ставки, расходы на поиск нового арендатора и период простоя.
- стоимость покупки и налоги, если они возникают в структуре сделки
- ремонт, адаптация помещения, оборудование и подключение инженерных систем
- комиссия брокера, юридическая проверка, оценка и банковские расходы
- резерв на период вакансии и непредвиденные технические работы
02. Проверка помещения
Техническая ошибка разрушает даже сильную локацию
Для первого этажа нового московского ЖК нужно проверить, передано ли помещение с необходимой инженерной готовностью или арендатору предстоят существенные вложения. У кофейни, аптеки, продуктового магазина и пункта выдачи разные требования к мощности, вентиляции, воде, канализации, хранению и режиму поставок.
В сложившемся спальном районе особенно важны фасад, входная группа, возможность установки вывески и безопасный подход с тротуара. У помещения на первой линии у метро добавляются ограничения по рекламным конструкциям, интенсивность пешеходного потока и конкуренция за короткую остановку клиента. Для углового стрит-ритейла преимуществом может быть обзорность с двух направлений, но стоимость фасадных работ и требования к остеклению могут быть выше.
Проверка должна включать осмотр с техническим специалистом, сверку документов и анализ фактических ограничений. Нельзя считать площадь коммерчески пригодной только по плану: часть метров может быть занята шахтами, колоннами, узлами инженерии или зонами, которые нельзя использовать под клиентский поток.
- правовой статус помещения и соответствие фактической площади ЕГРН и техническим документам
- назначение, допустимые виды использования и ограничения по перепланировке
- выделенная электрическая мощность, вентиляция, водоснабжение, канализация и возможность установки оборудования
- доступ для разгрузки, пожарные требования, места для вывески и режим работы
- видимость с тротуара, расстояние до метро, остановок, парковки и жилых домов
03. Спрос и трафик
Трафик нужно переводить в экономику арендатора
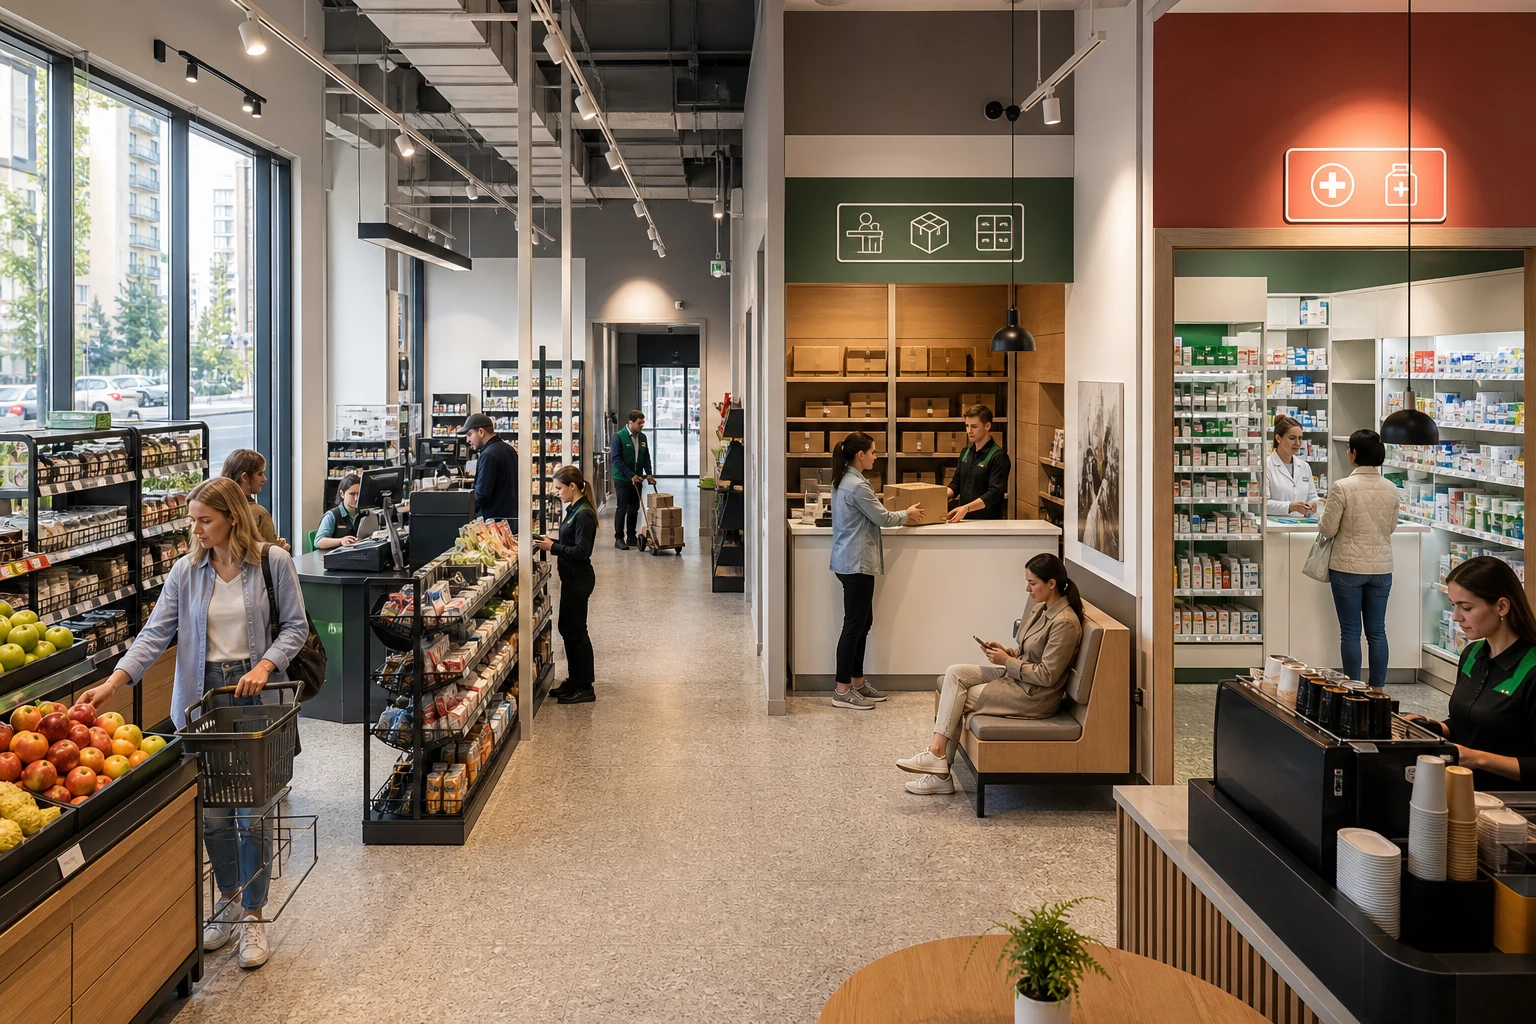
Для районного торгового центра и отдельно стоящего здания нельзя автоматически применять логику помещения у метро. Здесь важны якорные операторы, парковка, понятная навигация, регулярность визитов и роль объекта в повседневном маршруте жителей. У магазина у дома и аптеки спрос часто связан с повторными покупками, а у кафе и услуг — с видимостью и временем пребывания.
Полевую проверку разумно проводить утром, днём и вечером в будний и выходной день. Фиксируют не только количество людей, но и направление движения, возможность увидеть фасад, наличие остановок у входа и конфликт потоков с разгрузкой. Такие наблюдения не заменяют профессиональное исследование, но помогают проверить допущения модели.
Трафик не равен выручке арендатора и не гарантирует платёжеспособность. Его задача — подтвердить, что выбранный формат имеет основания для работы. В банковской версии модели лучше использовать консервативную ставку и несколько сценариев заполняемости, чем ссылаться на неподтверждённый высокий оборот.
- пешеходный поток по разным временным интервалам, а не только визуальная оценка в один день
- доля жителей ближайших домов, сотрудников офисов, посетителей школ, поликлиник и транспортных узлов
- конкурирующие точки в радиусе пешей доступности и их фактическая загрузка
- удобство остановки, парковки, доставки и получения услуги
- соответствие формата арендатора привычке конкретного микрорайона
04. Договор аренды
Договор превращает объект в прогнозируемый актив
В модели нужно показать не только ставку, но и юридическую устойчивость денежного потока. ГАП, то есть годовая арендная плата, рассчитывается на основании фактического МАП, периода каникул, индексации и возможных переменных платежей. Если арендатор компенсирует эксплуатацию или коммунальные услуги, эти суммы нельзя без пояснений считать чистым доходом собственника.
Ключевой показатель для оценки объекта — NOI, или чистый операционный доход. Это арендные поступления за вычетом расходов собственника до процентов и погашения кредита. Чем понятнее состав NOI, тем легче банку сравнить его с платежом по займу. В отдельной строке показывают расходы, которые временно несёт собственник при вакансии или ремонте.
Нужно проверить полномочия подписантов, статус обеспечительного платежа, условия расторжения и соответствие фактического использования договору. Если помещение сдано под пункт выдачи, а в документах или согласованиях отражён иной формат, этот разрыв необходимо устранить до кредитной защиты.
- размер МАП и порядок индексации
- срок аренды, продление, досрочное расторжение и условия передачи помещения
- обеспечительный платёж, арендные каникулы и компенсация ремонта
- кто оплачивает коммунальные, эксплуатационные, ремонтные и налоговые расходы
- ограничения по субаренде, смене собственника, вывеске, режиму работы и профилю деятельности
05. Экономика модели
Показывайте деньги, а не только процент доходности
Финансовая модель для банка должна быть помесячной на первом отрезке и годовой на последующих периодах. В ней последовательно отражают поступления, расходы собственника, налоги в применимой структуре, NOI, платежи по кредиту и остаток денежных средств. Доходность рассчитывается адресно: она зависит от цены объекта, площади, ставки, расходов, вакансии, условий финансирования и налогового режима.
МАП — месячная арендная плата, ГАП — годовая сумма аренды, а NOI — операционный результат до долга. Эти термины важно расшифровать прямо в презентации, чтобы кредитный комитет видел, какие именно показатели используются. Отдельно показывают первоначальный взнос, сумму кредита, срок, график погашения и чувствительность результата к изменению ставки.
Кредитная логика строится вокруг запаса покрытия. Если весь NOI уходит на обслуживание долга, проект уязвим к любой задержке платежа или ремонту. Поэтому в модели нужен резерв ликвидности и понятное объяснение, за счёт чего собственник переживёт временное снижение потока. Конкретный приемлемый уровень покрытия определяется банком и параметрами сделки.
- базовый сценарий: текущий договор и подтверждённые расходы
- стрессовый сценарий: вакансия, снижение ставки, задержка индексации или внеплановый ремонт
- сценарий рефинансирования или погашения части долга за счёт продажи
- проверка покрытия платежа по кредиту чистым операционным доходом
- помесячный календарь денежных потоков минимум на период кредитования
06. Риски
Сильная защита не скрывает слабые места
Банку важен не оптимистичный документ, а управляемая карта рисков. Для каждого риска указывают вероятность, финансовое последствие, подтверждающий документ и способ снижения. Например, технический риск проверяется обследованием и проектными решениями, а риск арендатора — финансовыми документами, историей платежей и условиями обеспечения.
Если в помещении работает продуктовый магазин у дома, важно проверить разгрузку, склад, мощность холодильного оборудования и санитарные требования. Для аптеки критичны хранение, инженерия и соответствие формата разрешённому использованию. Для кафе — вентиляция, канализация, вытяжка, шум и режим работы. Для пункта выдачи — приёмка заказов, складская ёмкость, клиентская очередь и отдельная логика выдачи.
Риск нельзя считать закрытым только потому, что арендатор известен рынку. Оценивается конкретная компания, её договор, помещение и способность продолжать работу именно по этому адресу.
- технический риск: недостаточная мощность, вентиляция, доступ к инженерии или невозможность согласовать изменения
- арендный риск: просрочка, досрочный выход, спор по индексации или непродление договора
- рыночный риск: снижение спроса, появление конкурента, изменение пешеходного маршрута
- операционный риск: ограничения доставки, шум, график работы, пожарные и санитарные требования
- финансовый риск: рост ставки, валютная зависимость затрат, недостаток резерва и переоценка объекта
07. Альтернативный сценарий и выход
Выход должен быть частью модели с первого дня
Альтернативный сценарий нужен не для создания красивой цифры, а для проверки устойчивости. Если текущий арендатор уйдёт, собственник должен понимать, какие форматы реально подходят помещению и сколько будет стоить адаптация. Нельзя просто заменить одного арендатора другим без проверки входной группы, инженерии, склада, разгрузки и требований к режиму работы.
Для глубокой секции с торговым залом впереди и сервисом в глубине возможен сценарий смены арендатора при сохранении клиентской зоны. Для углового стрит-ритейла важна способность использовать два фасада и разделять потоки. В отдельно стоящем здании анализируют парковку, разгрузку и служебный блок. В районном торговом центре дополнительно оценивают зависимость от управляющей компании и состава соседей.
На выходе рассчитывают не обещанную цену, а диапазон, основанный на сравнимых объектах и текущем состоянии договора. Из результата вычитают расходы на продажу, возможный дисконт, налоги по применимой структуре и остаток кредита. Срок экспозиции и ликвидность зависят от адреса, арендатора и рынка на дату реализации.
- сдача объекта новому арендатору после ремонта и периода экспозиции
- перепрофилирование под аптеку, услуги, кофейню, цветы или пункт выдачи при наличии технической возможности
- продажа объекта инвестору с действующим договором
- продажа собственнику бизнеса или оператору при подтверждённой экономике
- рефинансирование после стабилизации потока, если это допускают условия кредитования
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Что банк ожидает увидеть в финансовой модели арендного бизнеса?
Банку нужна прозрачная связка между объектом, договором аренды, денежным потоком и источником погашения кредита. В модели обычно показывают инвестиционные затраты, МАП, расходы собственника, NOI, кредитную нагрузку, стресс-сценарии и остаток денежных средств после обслуживания долга.
Что такое МАП, ГАП и NOI?
МАП — месячная арендная плата по договору. ГАП — годовая арендная плата, то есть сумма МАП за 12 месяцев с учётом условий индексации и фактических платежей. NOI — чистый операционный доход объекта: арендные поступления за вычетом расходов собственника, но до процентов и погашения кредита.
Можно ли защитить в банке модель по свободному помещению?
Да, но такая модель требует более осторожных допущений. Нужно подтвердить рыночную ставку, срок поиска арендатора, расходы на ремонт и вакантность, а также показать базовый и стрессовый сценарии. Банку обычно проще оценивать объект с действующим договором и понятной историей платежей.
Какие документы особенно важны для арендного бизнеса в Москве?
Правоустанавливающие документы, выписка из ЕГРН, техническая документация, договор аренды, приложения и акты, подтверждение платежей, сведения о коммунальных и эксплуатационных расходах, документы по перепланировке и инженерным мощностям. Перечень зависит от банка и структуры сделки.
Как проверить альтернативный сценарий выхода?
Нужно заранее определить, кому и в каком состоянии можно продать объект: инвестору, предпринимателю, оператору бизнеса или другому собственнику. В модели оценивают срок экспозиции, расходы на продажу, возможный дисконт и остаток кредита к дате выхода. Конкретная цена рассчитывается адресно, а не подставляется как гарантированная.
Персональная стратегия
Проверить модель перед обращением в банк
Перед защитой проекта в банке полезно провести независимую проверку объекта, договора и всех допущений модели. SH Family Office помогает собрать фактические данные, выявить ограничения и подготовить расчёт, который можно предметно обсуждать с кредитной сторон.