Инвестиции в коммерческую недвижимость
Как учесть проценты по кредиту в доходности ГАБКредит меняет доход инвестора, но не сам объект.
Проценты по кредиту нужно учитывать после расчёта NOI, чтобы не смешивать качество арендного бизнеса со стоимостью финансирования. Разбираем методику на примере московского ГАБ — от проверки помещения и договора до выхода из инвестиции.
Содержание статьи
Главное за две минуты
Главный принцип расчёта
Готовый арендный бизнес, или ГАБ, — это коммерческое помещение с действующим арендатором либо сформированной арендной моделью. Его базовую доходность корректно оценивать через NOI: чистый операционный доход после расходов, связанных с владением и эксплуатацией объекта, но до процентов по кредиту, погашения тела долга и налогов инвестора.
Проценты относятся не к операционной эффективности помещения, а к цене привлечённого капитала. Поэтому сначала рассчитывают доходность самого актива, затем — денежный поток на собственный капитал с учётом графика кредита. Если сразу вычесть проценты из арендного дохода и назвать результат доходностью объекта, сравнение разных ГАБ будет неточным.
Операционный доход объекта до процентов и налоговой модели инвестора
Месячная арендная плата по договору или совокупность платежей
Денежный поток собственника после обслуживания кредита
Планировочная гипотеза
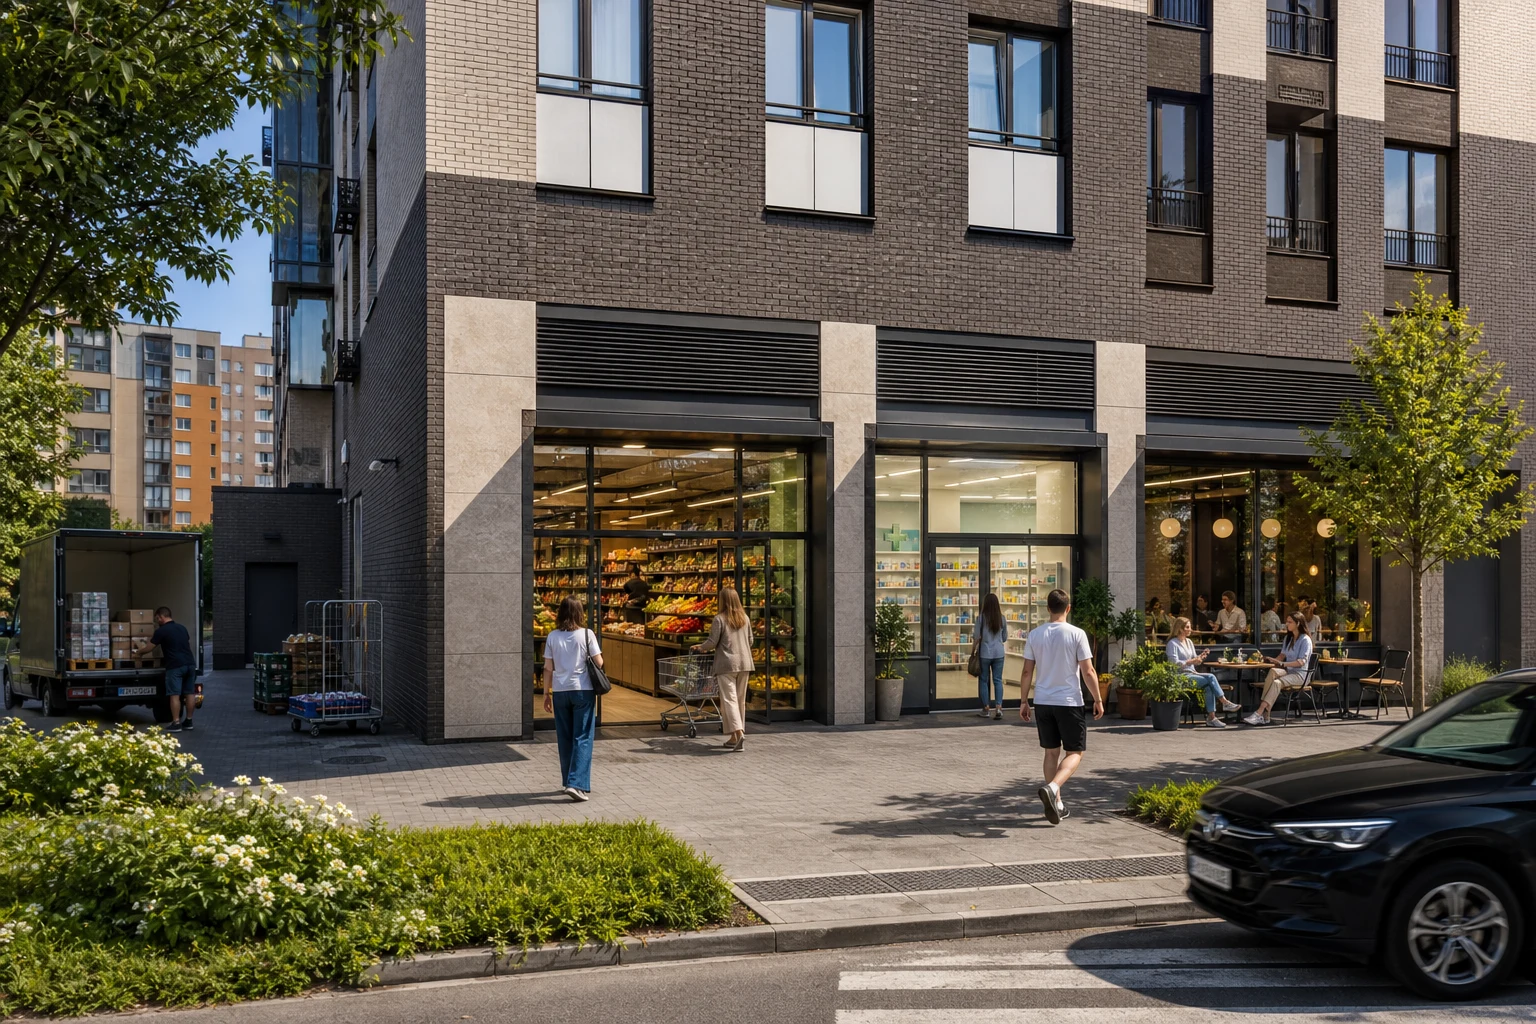
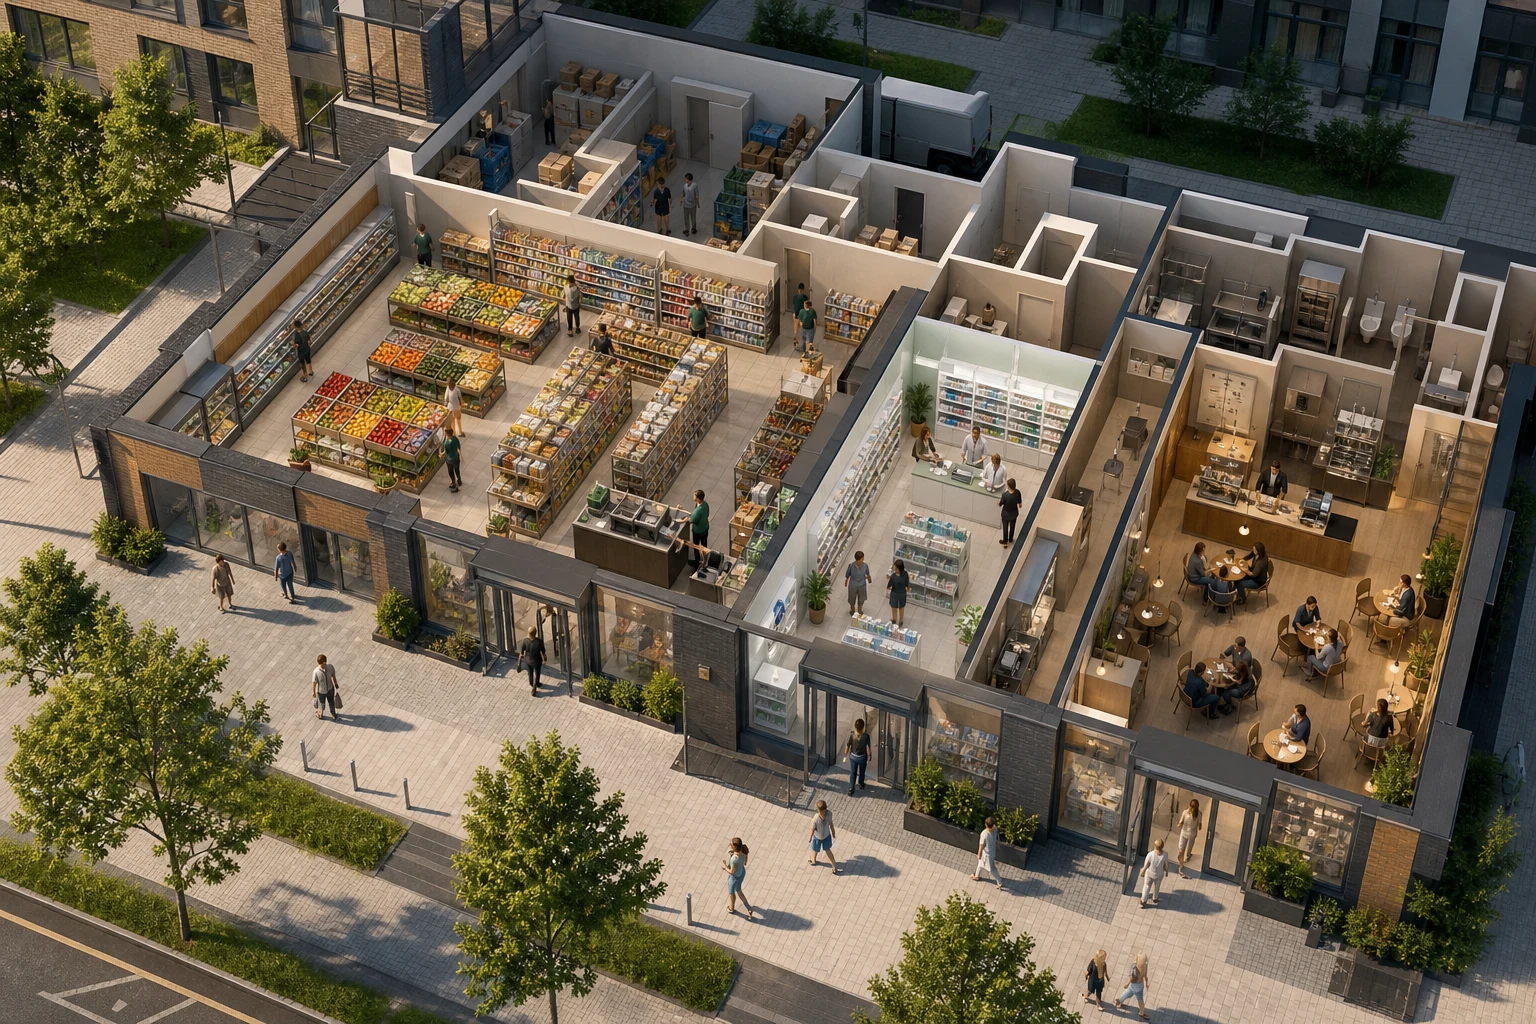
Многоарендный первый этаж снижает концентрацию потока
Иллюстративная гипотеза для нового московского ЖК в сложившемся спальном районе
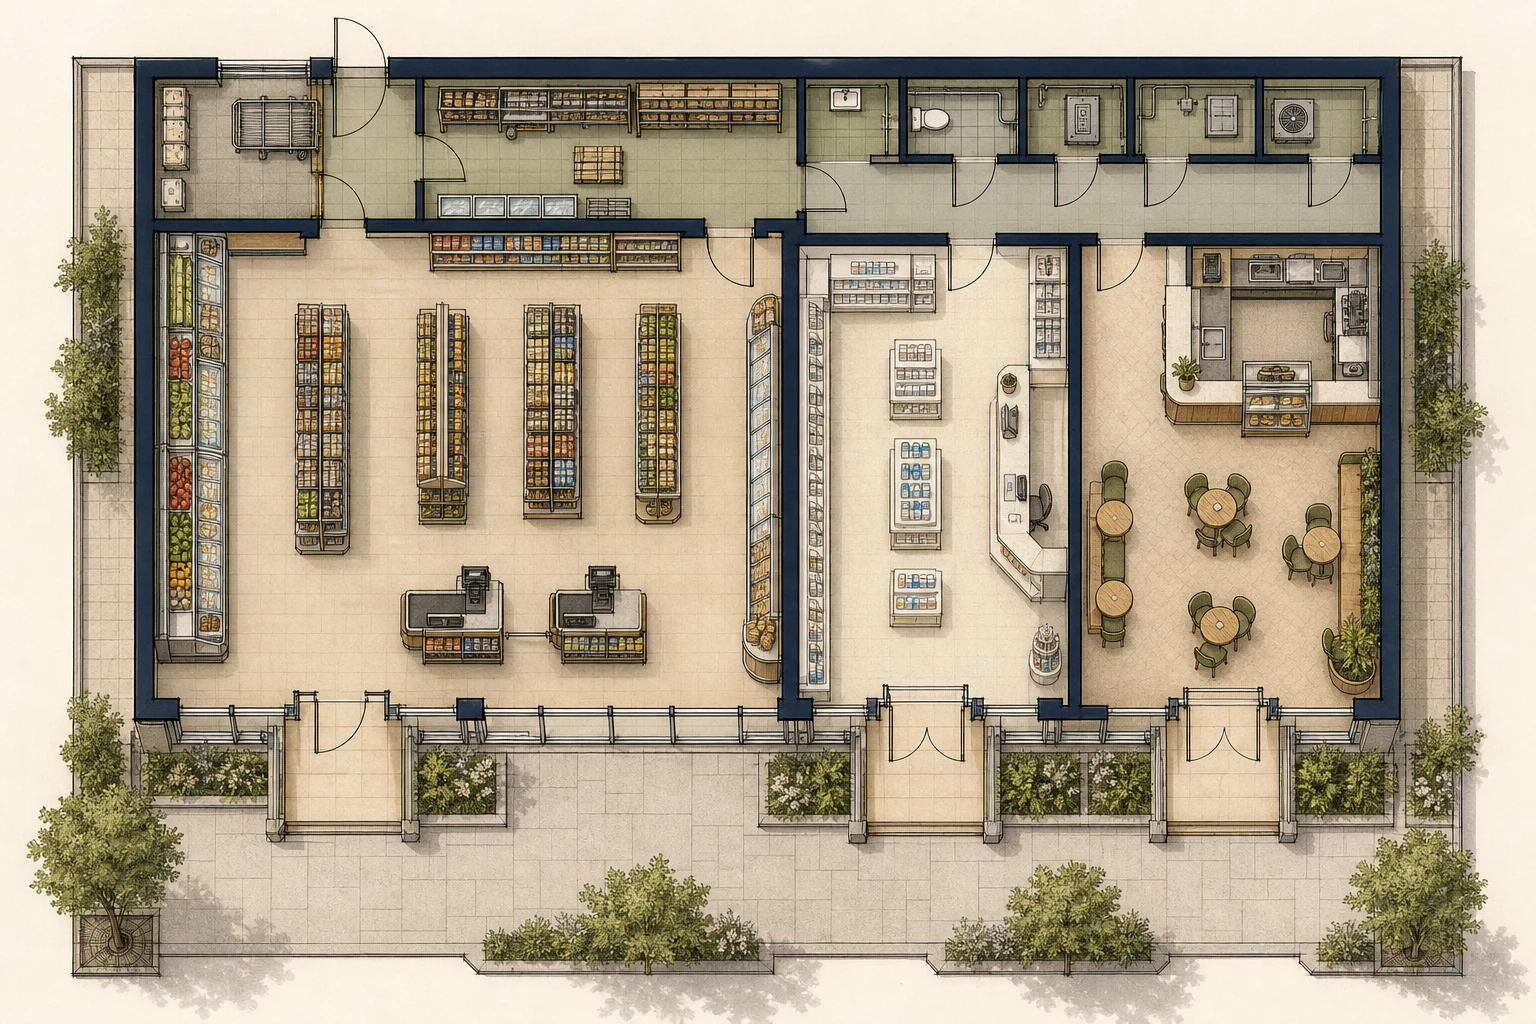 Визуализация OpenAI
- Торговый зал продуктового магазина у домаоколо 76 м2
- Зал аптекиоколо 27 м2
- Гостевая зона кофейниоколо 25 м2
- Вход в продуктовый магазиноколо 10 м2
- Вход в аптекуоколо 7 м2
- Вход и выдача кофейниоколо 7 м2
- Склад продуктового магазинаоколо 18 м2
1. Экономика
Какие показатели считать и в какой последовательности
Начните с валового договорного дохода. Для одного арендатора это обычно МАП, умноженный на 12 месяцев, с поправкой на индексацию, каникулы, переменную часть платежа и периоды возможного простоя. Для нескольких арендаторов складываются платежи по каждому договору. ГАП — валовой арендный потенциал — удобно использовать как верхний ориентир, но он не равен фактическому денежному потоку: нужно учитывать вакантность, скидки и неплатежи.
Затем вычитаются эксплуатационные расходы собственника: управление, содержание общих зон, коммунальные платежи, ремонтные резервы, страхование и иные затраты, которые по конкретному договору не переложены на арендатора. Получается NOI. Ставка капитализации или доходность объекта рассчитывается как NOI, делённый на полную стоимость приобретения, а не на первоначальный взнос.
После этого строится модель финансирования. Из NOI вычитаются проценты по кредиту, погашение тела долга, банковские комиссии, расходы на обслуживание залога и налоги в той части, в которой они относятся к модели инвестора. Получается денежный поток на собственный капитал. Для прозрачности отдельно показывайте процентную и основную части платежа: проценты уменьшают текущий результат, а тело долга снижает задолженность и увеличивает долю инвестора в активе.
- Доходность объекта = NOI / полная стоимость ГАБ.
- Денежный поток собственника = NOI − проценты − погашение тела долга − расходы инвестора − налоги по модели.
- Доходность собственного капитала = годовой денежный поток собственника / вложенный собственный капитал.
- Полная стоимость должна включать не только цену помещения, но и согласованные расходы на сделку, ремонт, оснащение, доведение объекта до арендного состояния и резерв ликвидности.
2. Кредитная нагрузка
Почему ставка сама по себе не даёт ответа
Для решения важна не только процентная ставка, но и сумма кредита, срок, тип графика, возможность досрочного погашения, комиссия за выдачу, требования к страховке и условия пересмотра ставки. При аннуитетном графике платёж обычно стабилен в пределах установленного периода, но в начале доля процентов выше. При дифференцированном графике нагрузка на первых этапах может быть выше, зато тело долга сокращается быстрее. Точный расчёт зависит от предложения банка и даты платежа.
Сравнивать кредит с доходностью ГАБ нужно на одном горизонте. Если доходность объекта ниже стоимости заёмных денег, финансовый рычаг не создаёт экономической выгоды сам по себе: он может увеличить абсолютный результат на собственный капитал только при принятии дополнительного риска, но одновременно повышает вероятность отрицательного ежемесячного потока.
Отдельно проверяйте DSCR — отношение NOI к обязательному платежу по кредиту. Это не универсальная гарантия устойчивости, а рабочий индикатор запаса. В расчёт следует заложить снижение МАП, период поиска нового арендатора, задержки платежей, внеплановый ремонт и рост расходов. Конкретный допустимый уровень зависит от банка, объекта и структуры дохода.
- Сценарий базы: действующие платежи, подтверждённая индексация и нормативные расходы.
- Консервативный сценарий: временная вакантность, задержка запуска, снижение арендного потока и рост стоимости обслуживания.
- Сценарий стресса: досрочное расторжение крупным арендатором, ремонт и рефинансирование по менее выгодной ставке.
- Проверяйте, выдерживает ли объект платежи без привлечения личных средств инвестора.
3. Помещение
Что проверить в московском ГАБ до расчёта доходности
В Москве и Московской области одинаковая площадь может иметь разную инвестиционную ценность. Первый этаж нового ЖК в сложившемся спальном районе оценивается через плотность заселения, видимость фасада, маршруты к остановкам и метро, наличие конкурентов и готовность инженерии. Первая линия у метро даёт иной трафик и иной состав арендаторов, но часто требует более строгой проверки доступа, разгрузки, режима работы и стоимости входа.
Для углового стрит-ритейла важны два фасада, обзорность с разных направлений и возможность организовать автономные входы. В районном торговом центре нужно изучать не только помещение, но и концепцию объекта, распределение потоков, якорных арендаторов, правила эксплуатации и зависимость от управляющей компании. Отдельно стоящее здание проверяется как самостоятельная система: подъезд, парковка, разгрузка, кровля, наружные сети, пожарные разрывы и служебные зоны.
Документы должны подтверждать площадь, назначение, право собственности, отсутствие нераскрытых обременений и соответствие фактической планировки технической документации. Нельзя принимать рекламную площадь за полезную без проверки. Для каждого формата нужно установить, хватает ли электрической мощности, вентиляции, воды, канализации, места под оборудование и возможностей вывески.
- Проверьте кадастровые и технические документы, поэтажный план, входные группы и фактические границы помещения.
- Сопоставьте разрешённое использование с предполагаемым форматом: магазин, аптека, кафе, услуги или пункт выдачи.
- Зафиксируйте доступ для маломобильных посетителей, пожарные требования, эвакуацию, шум, запахи и режим разгрузки.
- Оцените реальный поток в разные часы и дни, а не только визуальную привлекательность первой линии.
- Уточните, кто отвечает за фасад, вывеску, инженерные системы, уборку и общие зоны.
4. Аренда
Договор должен поддерживать кредитную модель
Для ГАБ важно анализировать не только МАП, но и качество денежного потока. В договоре проверяются срок, даты начала начисления, индексация, обеспечительный платёж, каникулы, порядок оплаты коммунальных услуг, ремонтные обязательства, страхование, ответственность за просрочку и условия расторжения. Если арендатор использует помещение под продуктовый магазин у дома, аптеку, кофейню, услуги, цветы или пункт выдачи, набор требований к инженерии и режиму работы будет различаться.
Сопоставьте срок аренды с кредитным горизонтом. Договор, который заканчивается значительно раньше кредитного периода, создаёт риск разрыва потока именно тогда, когда обязательства перед банком продолжаются. Продление нельзя считать гарантированным: его вероятность оценивается по истории платежей, экономике арендатора, качеству локации и условиям нового соглашения.
Для сетевого или сильного локального арендатора проверяйте сторону договора, полномочия подписанта, структуру компании, наличие согласований и фактическую оплату. Для пункта выдачи особенно важны доступность, возможность принимать заказы, место хранения и понятное разделение клиентского и служебного потока. В многоарендном объекте дополнительно анализируется концентрация: уход одного арендатора не должен автоматически обнулять весь денежный поток.
- Сверьте МАП в договоре с банковскими поступлениями и актами взаиморасчётов.
- Проверьте право на уступку, залог, досрочное расторжение и изменение назначения помещения.
- Не капитализируйте в доходность разовые платежи, компенсации ремонта и неподтверждённые бонусы.
- Оцените, кто фактически несёт расходы, которые в презентации обозначены как эксплуатационные.
5. Трафик и технические ограничения
Поток людей не заменяет проверку операционной модели
Для московского ритейла важен не абстрактный трафик, а совпадение потока с задачей арендатора. Кофейне нужны утренние и дневные маршруты, продуктовому магазину — регулярный локальный спрос, аптеке — заметность и удобный вход, пункту выдачи — доступность, понятная навигация и место для краткого ожидания. Считайте пешеходов по временным срезам, наблюдайте входы в соседние объекты, фиксируйте транспорт, парковку, остановки, школы, офисы и жилые корпуса.
Технические ограничения могут полностью изменить стоимость аренды. Недостаточная мощность, невозможность вывести вентиляцию, ограничения по мокрым точкам, отсутствие разгрузки или запрет на внешние блоки кондиционирования сужают пул арендаторов. В новом ЖК необходимо изучить регламенты управляющей организации и фактическую готовность общедомовых систем, а не только обещания из рекламных материалов.
Если объект приобретается с действующим арендатором, проверяйте, соответствует ли его фактическая деятельность согласованной планировке и разрешённому режиму. Дешёвое помещение с ограниченным назначением может иметь привлекательную формальную доходность, но слабую ликвидность при смене арендатора.
- Проводите наблюдение трафика отдельно для будней и выходных.
- Разделяйте транзитный поток, жителей, сотрудников ближайших объектов и автомобилистов.
- Уточняйте возможность разгрузки, хранения, вывески, рекламы и работы в нужные часы.
- Проверяйте мощность, вентиляцию, водоотведение, пожарную автоматику и состояние инженерных сетей.
6. Альтернативный сценарий
Что делать, если кредитная нагрузка не проходит
Если базовый расчёт показывает отрицательный денежный поток, не следует автоматически компенсировать его надеждой на рост стоимости объекта. Сначала пересоберите структуру сделки: больший собственный капитал, меньшая сумма кредита, другой срок, транширование ремонта или кредитная линия под подтверждённый арендный поток. Условия нужно сравнивать по полной стоимости финансирования, а не только по рекламной ставке.
Второй вариант — изменить арендную стратегию. Для помещения на первом этаже московского ЖК может быть разумнее несколько самостоятельных форматов: продуктовый магазин у дома, аптека, пункт выдачи, услуги или небольшая кофейня. Это снижает зависимость от одного арендатора, но увеличивает расходы на разделение помещений, управление, инженерные узлы и поиск арендаторов. В угловом стрит-ритейле автономные входы могут повысить гибкость, если это разрешено технически и юридически.
Третий вариант — отказаться от сделки или отложить её до получения подтверждающих документов. Отрицательный поток после реалистичного стресс-теста не становится приемлемым только потому, что объект называется ГАБ.
- Сравните сохранение текущего арендатора с контролируемой реконцепцией.
- Рассчитайте резерв на несколько месяцев платежей и непредвиденный ремонт.
- Не закладывайте рефинансирование как гарантированный источник выхода.
- Фиксируйте критерий отказа от сделки до внесения аванса.
7. Выход
Как кредит влияет на продажу готового арендного бизнеса
При продаже покупатель обычно смотрит на подтверждённый NOI, срок договора, качество арендатора, индексацию, состояние помещения и перспективу сохранения потока. Остаток кредита не меняет операционную доходность объекта, но определяет, сколько денег останется продавцу после погашения обязательства, расходов на сделку и возможных налогов. Поэтому выход нужно считать как отдельный денежный поток, а не подменять им текущую доходность.
Если стоимость объекта выросла, это не означает автоматически высокий результат для инвестора: из прироста вычитаются первоначальные расходы, проценты за весь период, стоимость ремонтов, комиссии и остаток долга. Если стоимость снизилась или договор скоро заканчивается, кредитное плечо может существенно уменьшить капитал, который возвращается собственнику.
До покупки сформулируйте несколько условий выхода: продажа другому инвестору при стабильном договоре, рефинансирование, удержание до погашения части долга или смена арендатора с последующей продажей. Для каждого варианта нужны подтверждённые сроки, расходы и допущения, а не только целевая цена.
- Считайте доходность владения и результат продажи раздельно.
- Проверяйте, как остаток долга соотносится с консервативной рыночной стоимостью.
- Учитывайте срок аренды на дату предполагаемого выхода.
- Оценивайте ликвидность именно данного формата в конкретном районе Москвы или области.
FAQ
Частые вопросы
Ответы на вопросы, которые обычно возникают после чтения материала.
Можно ли вычитать проценты по кредиту из NOI?
В стандартной инвестиционной модели NOI считают до процентов и погашения тела долга. Проценты вычитаются на следующем уровне — при расчёте денежного потока на собственный капитал. Такой подход позволяет отдельно оценить объект и выбранную структуру финансирования.
Какая доходность ГАБ считается достаточной при кредите?
Универсального порога нет. Сравниваются NOI, полная стоимость покупки, эффективная стоимость кредита, график платежей, запас по денежному потоку и риски арендатора. Допустимый уровень рассчитывается адресно для конкретного помещения и условий банка.
Нужно ли учитывать погашение тела кредита в доходности?
Погашение тела кредита не является операционным расходом объекта, но обязательно учитывается в денежном потоке инвестора. Оно уменьшает текущие деньги на руках и одновременно сокращает задолженность, увеличивая долю собственника в активе.
Что проверить в ГАБ перед обращением в банк?
Нужно проверить документы на помещение, договор и платежную дисциплину арендатора, срок аренды, технические параметры, назначение, эксплуатационные расходы, трафик и ликвидность. Банк дополнительно оценит залог, заёмщика и условия кредитования.
Что важнее для кредита: один сетевой арендатор или несколько?
Один сильный арендатор может упростить управление, но создаёт концентрацию риска. Несколько форматов распределяют поток, однако требуют автономных входов, инженерной совместимости и более сложного управления. Выбор зависит от помещения, договора и затрат на реконцепцию.
Персональная стратегия
Проверьте кредитную модель до покупки ГАБ
SH Family Office поможет разложить объект на NOI, арендный поток, стоимость финансирования, риски помещения и сценарий выхода. Расчёт доходности и кредитной нагрузки выполняется адресно по документам, договору и условиям сделки.